
Producción de TV
«El branded content es la conquista de los territorios por parte de las marcas»
Jaime López-Amor, experto en Branded Content


Con más de 20 años de experiencia, el productor ejecutivo Jaime López-Amor es uno de los profesionales más autorizados para hablar de branded content y desarrollo de nuevos formatos. Creador del grupo de Linkedin «Creatividad y branded content» y del foro «Branded Content: algo no encaja bien» es además codirector del programa «Los Productores» en Onda CRO desde donde cada semana toma el pulso a la industria audiovisual de nuestro país.
Desde tu punto de vista, ¿El futuro del marketing digital es audiovisual?
Sin lugar a dudas. El vídeo es lo más consumido con mucha diferencia en el mundo digital y ahora la frase “más vale una imagen que 1000 palabras” cobra más sentido que nunca. Si a esto añadimos la revolución tecnológica que estamos viviendo, donde podemos consumir piezas audiovisuales en cualquier lugar gracias a los ordenadores portátiles, las tablets y smart phones y además ese consumo es de calidad gracias a la banda ancha y el 4G, y si añadimos también la migración del usuario del mundo off line al on line junto al nacimiento de nuevas generaciones nativas digitales creo que nadie puede negar que nuestro mundo se ha convertido en un mundo digital y que cualquier acercamiento al usuario y cualquier mensaje que queramos mandar a éste va a tener que ser por esta vía aunque sigamos utilizando vías más analógicas.
¿Qué es lo que más miedo les da a las marcas a la hora de producir una campaña de branded content?
Lo que más les da miedo sin lugar a dudas es la falta de inmediatez en los resultados. El branded content es una estrategia de marketing a medio/largo plazo, requiere tiempo, dinero y mucha paciencia. Todos los actores tradicionales que intervienen en una campaña de publicidad están acostumbrados a trabajar a un ritmo, se diseñan campañas a corto plazo donde se marcan unos objetivos, una estrategia y un plan de acción que son medibles en un corto periodo. Los directores de marketing de las marcas necesitan estos resultados para justificar su gestión, si algo sale mal se para y vuelta a empezar apostando por un presupuesto que en caso de fracaso pueden recuperar en la siguiente campaña.
En el caso del branded content esto cambia, la estrategia y el plan de acción requiere de mucho más tiempo, los resultados no se consiguen en un corto plazo y a la vez, aquí el resultado final es una ecuación de resultados acumulativos de menor cantidad que luego sumados pueden tener un resultado más amplio que en una campaña tradicional, y aquí el resultado no se mide única y exclusivamente en el aumento de las ventas de determinado producto, también se mide en las comunidades que hemos podido generar en torno al proyecto, se mide en el grado de implicación y de confianza de nuestros seguidores, el famoso engagement, se mide en el posicionamiento que hemos logrado respecto a un determinado territorio.
¿Qué beneficios debe esperar una marca que invierte en branded content?
Yo siempre he defendido que el branded content es la conquista de los territorios por parte de las marcas. Si una marca consigue ser referente de su territorio creo que el branded content habrá sido un éxito. Estamos acostumbrados a campañas de publicidad generadas a base de impactos indiscriminados, se lanzan mensajes a diestro y siniestro sin seleccionar los nichos donde nuestros posibles clientes pueden albergarse, buscamos a la audiencia que generalmente es masiva pero de mala calidad frente a nuestros intereses en vez de buscar a una menor audiencia pero de mejor calidad, dicho de otra manera buscamos lo mucho y malo en vez de lo poco y bueno.
Los mayores beneficios que puede conseguir una marca son el posicionamiento en un determinado territorio, el convertir a nuestros consumidores en usuarios de la marca y a su vez en prescriptores o embajadores de la misma, por supuesto podemos conseguir gran notoriedad y una de las grandes novedades es que podemos conversar con ellos y como he escuchado alguna vez conseguir sentir lo que sienten los demás, y eso no tiene precio en el marketing.


¿Cual es la diferencia entre «branded content» y «branded entertainment»?
El branded content es un concepto más amplio dentro de esta estrategia de marketing, es la generación de contenido útil por parte de las marcas dirigido a quién realmente le interese, no es interruptivo, no está impuesto, si te gusta lo consumes. Este contenido puede ser o bien para informarnos o bien para entretenernos y es aquí cuando utilizamos el término branded entertainment que es la generación de contenido de entretenimiento por parte de las marcas, este entretenimiento puede venir en forma de un programa de televisión, una serie, una webserie o incluso un juego o una aplicación.
Y claro, por ejemplo, un programa de televisión no se hace de un día para otro y requiere un esfuerzo económico, tiene que tener su canal y ese canal debe de tener el target ideal al que nos queremos dirigir. En general son muchos los factores que tenemos que combinar y a veces no llegamos a tener todos esos factores ideales. Para ello entra en juego un nuevo universo, y es el universo que podemos crear en torno a ese contenido donde en este caso las redes sociales juegan un papel muy importante y donde saber posicionar nuestro contenido es fundamental, tenemos tal cantidad de contenidos donde elegir que si no nos mostramos bien no nos van a encontrar.
Recientemente has desarrollado como productor ejecutivo el programa “Viaje al Interior de la Cultura” para Telefónica emitido en TVE. Sin duda se trata de uno de los primeros programas basados en el concepto Social Branded Content en España. ¿En qué consiste el social branded content?
Estamos acostumbrados a ver y a consumir contenidos donde a partir de éstos se generan comunidades de seguidores a través de grupos en redes sociales que comentan aquello que han visto, todos esos comentarios siempre generados después de ver el contenido. En Multiplatform Content nos preguntamos por qué no generar comunidades en torno a un territorio que nos ayudasen a crear ese contenido, que nos dijeran qué les gustaría ver y por qué, nos propusimos preguntar a la gente sobre un tipo de contenido pero antes de producirlo.
Así se creó una comunidad en torno al territorio del arte y la cultura, una comunidad donde analizar este territorio de forma diferente, donde nos dieran sus propuestas a través de sus comentarios, y de alguna manera lo que hicimos es convertir a esta comunidad en la generadora de nuestro contenido, en nuestros guionistas, habíamos creado una fórmula donde la gente al participar estaba dándonos las pistas de lo que querían ver y de lo que querían aprender y aportar. Tras muchos meses de trabajo dentro de esta comunidad nos pusimos a producir un formato que sin duda no pasó desapercibido, donde uno de nuestros objetivos era ampliar el target del público que normalmente consume este tipo de contenidos intentando atraer a un público más joven también, donde títulos de programas cómo “¿Qué tiene que ver Batman con Cristóbal Colón?” o “¿Qué tiene que ver Andrés Iniesta con Charles Darwin?” no dejaban indiferente a nadie.
A parte del objetivo de ampliar el target Telefónica tenía otros dos grandes objetivos: promocionar el uso de la tecnología en el mundo del arte y de la cultura y la promoción de las instituciones culturales donde Telefónica ejerce de mecenas. Así en todos los capítulos aparecen una o dos de estas instituciones y al menos un elemento tecnológico que ayuda a la creación o difusión del arte y la cultura, y así hablábamos de software, de aplicaciones o de técnicas de creación artísticas con un embrión puramente tecnológico.
Los resultados fueron espectaculares y una vez más se demostró que a la gente no les molestan las marcas, lo que les molesta es su forma de llegar a sus vidas, sin llamar a la puerta. Aquí os dejo un vídeo que resume muy bien cómo fue el proyecto y los resultados que tuvimos.
Por otro lado, cada semana tomas el pulso a la actualidad del sector audiovisual desde el programa «Los Productores» de OndaCro. ¿Qué es lo que más preocupa a los invitados que acuden casa semana a tu programa?
El programa “Los Productores” es nuestra pequeña aportación para intentar promover todo lo que tenga que ver con el sector audiovisual en España. Onda CRO nos dio la oportunidad de crear el único programa de radio dedicado exclusivamente a la producción audiovisual y tanto Coco Palacios como yo no hemos dejado pasar esta oportunidad. Efectivamente todas las semanas tenemos invitados con mucho peso en el sector, por aquí han pasado Pedro Pérez, Miguel Hermoso, Enrique Cerezo, Javier Regueira, Eduardo Prádanos, Manuel Cristóbal y muchos otros, tenemos un acuerdo con la Asociación APPA donde nuestra querida Gloria Bretones o Pilar Robla nos aportan mucho y nos dan difusión a través de sus canales, tenemos una sección técnica, una sección jurídica, etc. Pero es cierto que todos estos invitados tienen algo en común y con eso respondo a tu pregunta, todos tienen una inseguridad y una falta de confianza en mayor o menor grado, una falta de confianza generada por la falta de apoyo al sector desde la administración, por el limbo legal al que está sometido el sector, por la falta de toma de decisiones que deberían tener los órganos competentes para por ejemplo desbloquear la ley del cine o para desarrollar una legislación clara frente a la piratería.
¿Cual crees que debe ser el principal reto que debemos asumir desde la industria audiovisual para capear la crisis?
Primero deberíamos de tener una fase de autocrítica porque muchos de nuestros males los hemos generado nosotros mismos. Yo siempre digo esto que parece un poco fuerte pero es que es la realidad, en España no tenemos una verdadera industria audiovisual, una industria basada en la unión, en el diálogo y en la colaboración entre todas las partes, con sus convenios, con sus asociaciones, con la participación de todos los que deberíamos formar esta estructura teniendo en cuenta el peso específico de cada uno. Llevamos muchos años yendo cada uno por libre, no jugando en equipo, sacando los proyectos con individualidades. Por otro lado deberíamos abrirnos más a la opinión pública y ser transparentes. Por ejemplo todos conocemos la opinión de la gente respecto al mundo del cine, la mayoría lo relaciona con determinados sectores políticos, la mayoría relaciona el mundo del cine con el mundo de las subvenciones dando una imagen de casi de chupópteros que viven de las ayudas cuando todos los que nos dedicamos a esto sabemos que el sector del cine es uno de los menos subvencionados en España.
Y por último deberíamos potenciar una cultura del audiovisual, desde las bases, es decir, desde los colegios, inculcar la importancia que tiene nuestro sector ya no sólo en nuestra economía, también inculcar la importancia que tiene nuestro sector para potenciar la marca España, para alzarnos como un país con un nivel de creatividad muy alto y para que desde abajo se aprenda a respetar nuestro trabajo, que este trabajo tiene un valor, que cada vez que alguien se descarga ilegalmente una película está devaluando este valor y está haciéndonos más pobres.


La televisión española ha ido retrasando progresivamente su horario de máxima audiencia hasta convertir las 23:00 horas en la nueva frontera del prime time. Un nuevo análisis de GECA muestra hasta qué punto ha cambiado la noche televisiva española durante las últimas dos décadas.
Según el informe El retroceso del prime time, elaborado por GECA a partir de datos de Fifty5Blue y que analiza las temporadas comprendidas entre 2006/07 y 2025/26, el bloque de access prime time termina actualmente alrededor de las 23:11 horas.
La diferencia respecto a hace casi veinte años es considerable. En la temporada 2007/08, tomando como referencia El Hormiguero, el relevo entre el access y el programa principal de la noche se producía a las 22:23 horas. El desplazamiento acumulado alcanza así los 48 minutos.
De las 22:23 a las 23:11
Tradicionalmente, la estructura de las noches de televisión en abierto estaba bastante definida: informativo, un espacio de acceso al prime time y, a continuación, la principal apuesta de programación de cada cadena.
Sin embargo, los formatos de access han ido ganando duración y desplazando progresivamente el inicio de las películas, series y grandes programas de entretenimiento.
El fenómeno queda especialmente claro al observar los principales títulos de la última temporada: 20 de los 29 programas de entretenimiento y ficción más vistos de 2025/26 comenzaron después de las 23:00 horas, según GECA.
El prime time español, por tanto, ya no empieza realmente a las diez de la noche.
Menos espectadores esperando al programa principal
El retraso tiene además una consecuencia importante para cadenas, productoras y anunciantes: cuando comienza la principal oferta nocturna hay muchas menos personas viendo televisión.
En 2007/08, El Hormiguero terminaba a las 22:23 horas y entregaba el relevo con 18,8 millones de personas viendo la televisión en ese momento. GECA señala además que el máximo de su serie histórica se produjo en 2012/13, cuando había 20,6 millones de espectadores frente al televisor en el momento del relevo.
Desde entonces, el escenario ha cambiado radicalmente. El estudio cifra en 9.764.000 personas la pérdida de público disponible en ese momento de la noche respecto a aquel máximo histórico.
No se trata únicamente, por tanto, de que los programas empiecen más tarde. Lo hacen además en un contexto en el que el consumo lineal ha descendido y una parte importante del público ya ha abandonado el televisor.
El diferido ayuda, pero no soluciona el problema
El cambio de hábitos de consumo introduce otra variable fundamental: el visionado en diferido.
Especialmente en ficción, una parte de la audiencia recupera posteriormente los contenidos que no pudo —o no quiso— seguir durante su emisión lineal. Sin embargo, la conclusión de GECA es que este consumo adicional compensa parcialmente la pérdida, pero no llega a revertirla.
El retraso del prime time plantea así una paradoja para la televisión española: las cadenas concentran buena parte de sus principales apuestas cuando cada vez queda menos audiencia disponible frente al televisor.
Y los datos muestran que no estamos ante un cambio puntual de programación. Es una transformación acumulada durante casi dos décadas que ha llevado el comienzo efectivo del prime time desde aproximadamente las 22:23 hasta las 23:11 horas.
Una hora de televisión que, prácticamente, ha cambiado de sitio.
Producción de TV
La televisión marca en agosto su mínimo histórico de consumo mientras Antena 3 recupera el liderazgo


El consumo de televisión en España continúa reduciéndose. Agosto de 2026 cerró con una media de 131 minutos diarios por espectador, el registro más bajo de la serie histórica, según el último Balance de Audiencias elaborado por GECA a partir de datos de Kantar.
El dato supone dos minutos menos que en agosto de 2025 y coincide con un crecimiento del denominado consumo «No TV», que alcanza los 55 minutos diarios, dos más que en julio. La tendencia prolonga así la progresiva transformación de los hábitos de consumo audiovisual y la pérdida de peso de la televisión lineal.
Antena 3 vuelve a liderar
Tras un mes de julio condicionado por las retransmisiones del Mundial, Antena 3 recupera el liderazgo de la televisión en abierto con un 11,9% de share, medio punto más que el mes anterior.
La 1 cae hasta el 11,5%, aunque se mantiene a solo cuatro décimas del liderazgo. La cadena pública pierde 7,3 puntos respecto a julio, una caída explicada en buena medida por la desaparición de las emisiones del Mundial de su parrilla. Telecinco, por su parte, ocupa la tercera posición con un 7,8%, siete décimas más que el mes anterior.
Por grupos, Atresmedia mantiene la primera posición con un 24,4%, tras crecer 1,8 puntos. Mediaset alcanza el 21,7%, mientras RTVE cae hasta el 18,7% después del fuerte impulso obtenido en julio gracias al fútbol. En conjunto, las cadenas generalistas representan ya el 46% del consumo televisivo.
La TDT alcanza su mejor dato del último año
Uno de los movimientos más significativos del mes se produce precisamente fuera de las grandes generalistas. Los canales temáticos de TDT alcanzan un 29,2% de cuota, 3,4 puntos más que en julio y su mejor registro de los últimos doce meses.
También crecen los canales de pago, que alcanzan el 12,7%, un punto más y su máximo de 2026. Dentro de este segmento, DAZN LaLiga lidera con un 0,40%, impulsada por el comienzo de la competición, seguida de Warner TV (0,31%) y LaLiga TV por M+ (0,28%).
Antena 3 domina las emisiones más vistas
El liderazgo mensual de Antena 3 se refleja también en los rankings de contenidos. Sus informativos se sitúan entre los programas más vistos del mes, mientras que La ruleta de la suerte, con 1,47 millones de espectadores, se convierte en el programa no informativo con mayor audiencia media.
El dominio de la cadena es todavía más evidente al analizar las emisiones concretas: 24 de las 25 emisiones más vistas de agosto corresponden a Antena 3.
La única excepción, sin embargo, ocupa precisamente el primer puesto. El especial de Aquí la Tierra dedicado al eclipse solar, emitido por La 1 el 12 de agosto, fue la emisión más vista del mes, con un 27,3% de cuota.
En la TDT, Real Madrid TV lideró gracias al amistoso entre el Real Madrid y la Fiorentina, mientras que Regreso al futuro, emitida por FDF el 11 de agosto, fue la emisión no deportiva más vista entre los canales temáticos en abierto.
TV3 continúa al frente de las autonómicas
Entre las televisiones autonómicas, TV3 vuelve a ocupar la primera posición con un 12,6% de cuota, 1,2 puntos más que en julio. Aragón TV alcanza el 11,6% y Canal Sur completa el podio con un 10,3%. GECA señala que prácticamente todas las cadenas autonómicas mejoraron sus resultados respecto al mes anterior.
El consumo en diferido deja además otro dato destacado: 16 de las 25 emisiones con mayor audiencia en timeshift corresponden a La Promesa, la serie diaria de La 1, confirmando nuevamente el peso de la ficción en el consumo no lineal de contenidos televisivos.
Los resultados de agosto muestran así un mercado cada vez más fragmentado: mientras las grandes cadenas generalistas pierden peso conjunto, los canales temáticos en abierto y de pago ganan terreno en un contexto en el que el consumo de televisión lineal alcanza un nuevo mínimo histórico.
Producción de TV
Menos horas y más concentración: así se está reorganizando la producción para televisión en abierto
La caída de la producción nacional convive con un mercado dominado por grandes grupos, productoras recurrentes y cadenas cada vez más apoyadas en proveedores externos.
El dato más llamativo del informe de GECA puede parecer el liderazgo de Unicorn Content, pero la información más importante para comprender la evolución del sector aparece al observar el mercado en su conjunto: las cadenas emitieron menos producción durante la temporada 2025/2026 y redujeron especialmente los contenidos encargados a productoras españolas.
El volumen total descendió un 3 %, pero la producción delegada nacional sufrió una caída bastante mayor. Las horas pasaron de 59.754 a 54.024, lo que supone una reducción del 9,6 % en una sola temporada.
La producción realizada directamente por las cadenas también retrocedió, aunque solo un 0,7 %, hasta situarse en 51.786 horas, su nivel más bajo de la última década. Por su parte, los contenidos adquiridos a compañías extranjeras descendieron un 0,5 %, pero continuaron siendo la categoría con mayor presencia, con 88.358 horas.
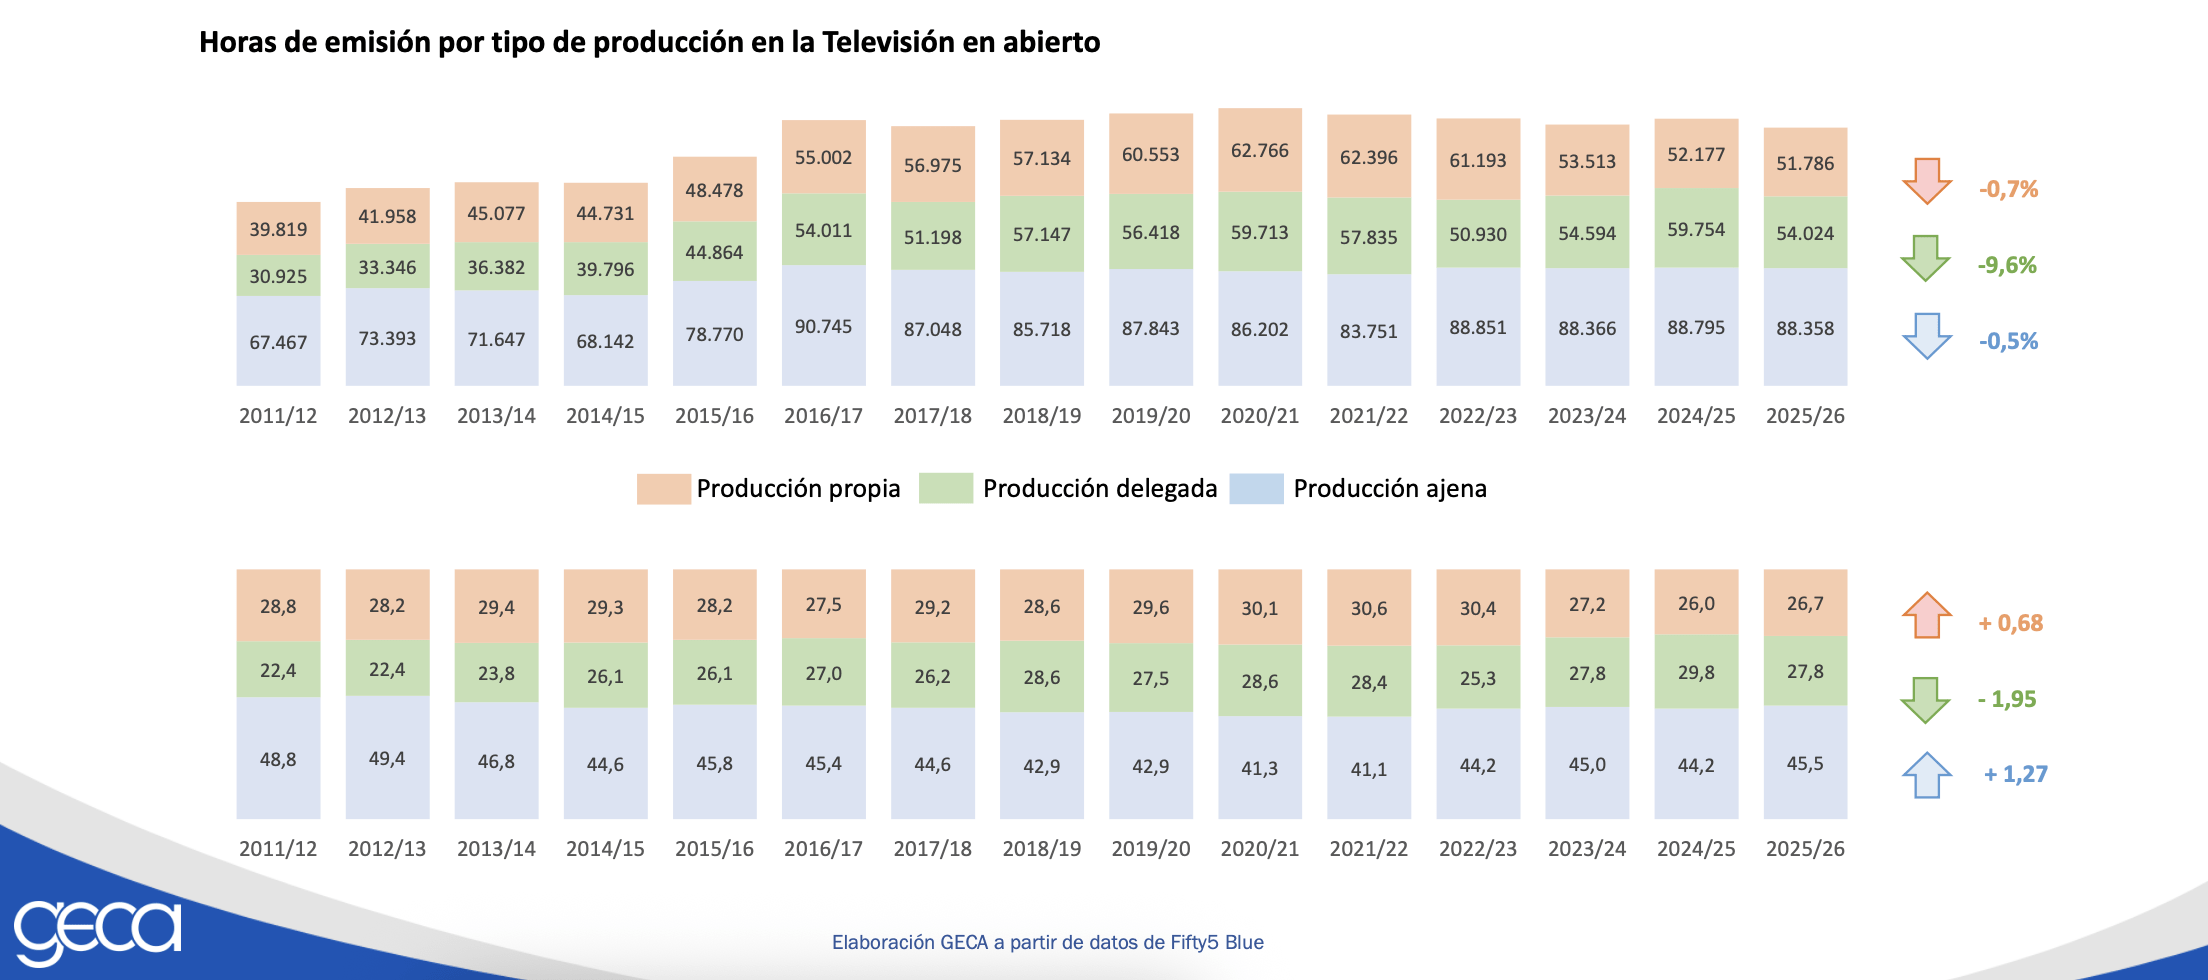
Evolución de la producción delegada nacional, la producción propia y los contenidos extranjeros en televisión abierta. Fuente: GECA.
Estos datos describen un mercado que se contrae, pero no necesariamente una retirada de las productoras externas. En los principales canales generalistas, la producción nacional elevó ligeramente su peso relativo hasta representar el 51,2 % de las horas emitidas. Es decir, hay menos volumen total, pero los contenidos encargados a compañías españolas siguen siendo esenciales para construir las parrillas.
Las diferencias entre cadenas son considerables. Telecinco encarga a productoras externas nacionales el 81 % de su programación, lo que la convierte en la generalista con mayor dependencia de la producción delegada. Cuatro alcanza el 60 % y Antena 3 se sitúa en el 46 %. En el extremo contrario, laSexta y La 1 mantienen una presencia más elevada de contenidos producidos internamente.
La concentración resulta todavía más visible al agrupar las productoras por propietario. Grup Mediapro reúne el 12,8 % de todas las horas de estreno y redifusión, mientras que Mediterráneo alcanza el 9,6 %. Entre ambos concentran más de una quinta parte de la producción analizada por GECA.
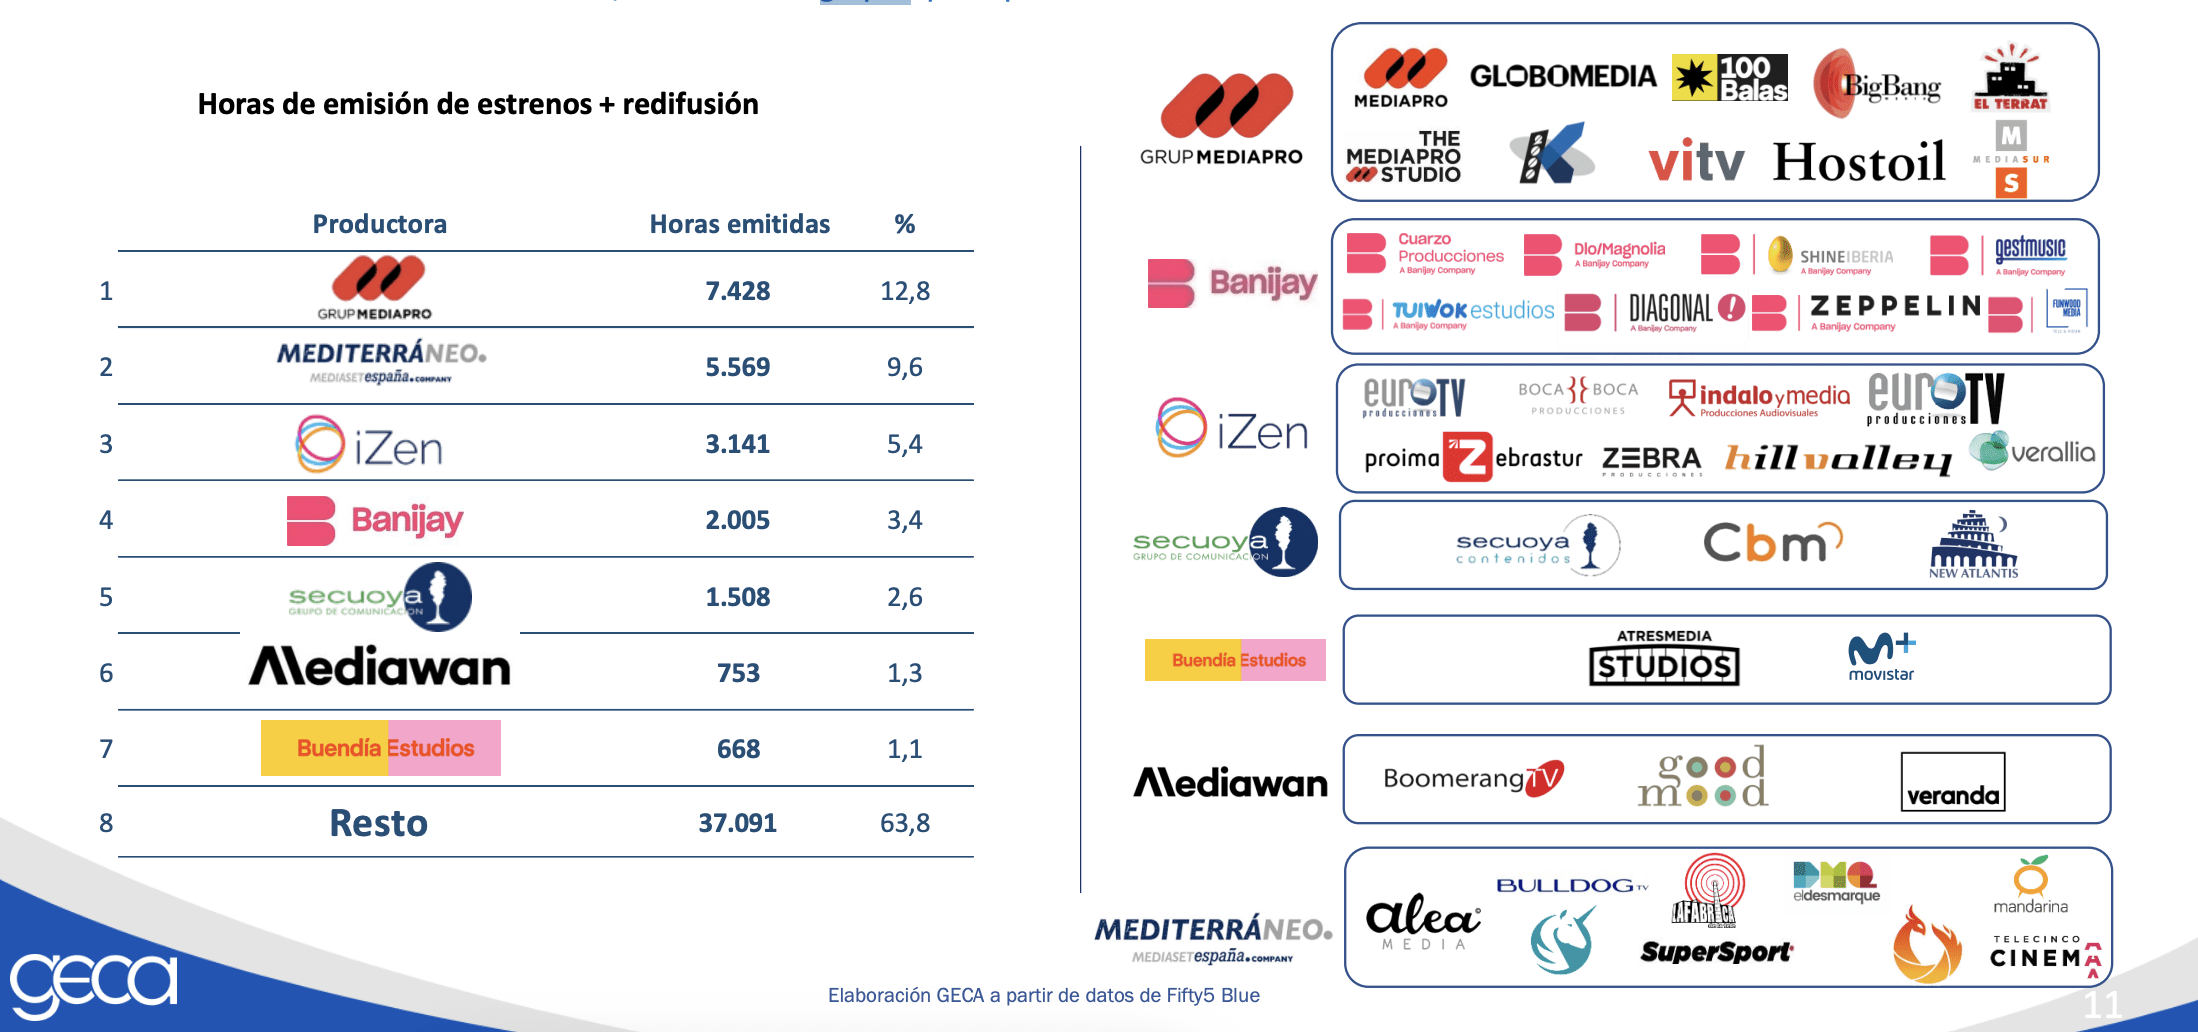
Grup Mediapro y Mediterráneo encabezan el mercado por volumen de horas emitidas. Fuente: GECA.
Esta lectura modifica la imagen que ofrece el ranking de compañías individuales. Unicorn Content aparece como líder independiente, pero forma parte de Mediterráneo, el grupo de producción de Mediaset España. Lo mismo sucede con firmas como Mandarina, Bulldog TV o Alea Media. Grup Mediapro, por su parte, reúne marcas como Globomedia, K2000, 100 Balas y Big Bang Media.
Por tanto, detrás de una aparente diversidad de productoras existe una estructura empresarial mucho más concentrada. Los grandes grupos pueden operar simultáneamente en diferentes cadenas, géneros y franjas, distribuir el riesgo entre varias compañías y beneficiarse de las redifusiones de sus catálogos.
El caso de la ficción resulta especialmente ilustrativo. Bambú encabeza las horas de estreno gracias a sus seriales diarios, pero al contabilizar las reposiciones Contubernio concentra cerca del 40 % del tiempo emitido. La que se avecina demuestra así que un catálogo consolidado puede seguir generando miles de horas de programación mucho después de su primera emisión.
Para las productoras independientes, este escenario plantea una doble dificultad. No solo compiten por un volumen de encargos que se ha reducido, sino que deben hacerlo frente a grupos con mayor capacidad financiera, catálogos extensos y relaciones recurrentes con los operadores.
Aun así, los movimientos de La Cometa TV o La Osa Producciones demuestran que el mercado no está completamente cerrado. Conseguir un programa diario o una franja estable puede cambiar de forma radical la posición de una compañía en una sola temporada. La oportunidad existe, pero está cada vez más ligada a proyectos capaces de aportar continuidad, volumen y seguridad a las cadenas.
El informe de GECA dibuja, en definitiva, una televisión en abierto que produce menos, externaliza buena parte de su programación y concentra una cantidad creciente de horas en un número reducido de proveedores. Un mercado todavía muy relevante, pero en el que cada encargo estable tiene más valor y cada hueco en la parrilla está más disputado.

El Festival de Cine Europeo de Sevilla abre el plazo de acreditaciones para su próxima edición

Talents Buenos Aires abre por primera vez su convocatoria a profesionales españoles del audiovisual

El cine de Hollywood también se subvenciona: California destina 81,7 millones de dólares en incentivos fiscales a 35 películas

Castilla y León convoca cerca de medio millón de euros en ayudas para la producción de largometrajes y cortometrajes

SEMINCI proyectará 8 producciones vinculadas a Castilla y León

Industria del cine de Castilla y León, para algo que tienen se lo niegan

‘La bola negra’ representará a España en los Oscar: ¿qué tiene que pasar ahora?

«El ser querido» supera los 3 millones de euros de recaudación

Todo lo que sabemos sobre la nueva película que Woody Allen rodará en Madrid

EFD Studios desembarca en Zaragoza: los nuevos platós de Distrito 7 arrancarán en 2027

¿Cómo se rodó LA ODISEA de Christopher Nolan? #MakinOf

[JOYAS DEL CINE ESPAÑOL] ¿Cómo se rodó AIRBAG de Juanma Bajo Ulloa?

¿Cómo se rodó LA INFILTRADA? #MakingOf

¿Sofá o Butaca? Las claves que llevan a los centennials y millennials al cine

Pedro Muñoz
28/05/2014 at 19:04
Muy buena entrevista ! Enhorabuena !
Rodrigo Espinel
28/05/2014 at 19:05
Gracias Pedro.