
Producción de TV
¿Cuál es el medio publicitario que mejor recordamos?


En una sociedad hiperconectada como en la que vivimos, recibimos un impacto publicitario cada 10 segundos, lo que significa 6.000 impactos publicitarios diarios. Sin embargo el ser humano sólo es capaz de retener un máximo de 18 mensajes, con capacidad para captar su atención, conectando con un significado y generando un recuerdo. Por eso el recuerdo publicitario es la clave a la hora de establecer estrategias de medios.
Pero… alguna vez te has preguntado ¿Cuál es el medio publicitario que mejor recordamos?
La agencia de consultoría y gestión integral de medios Neuromedia ha tratado de averiguarlo mediante un estudio en el que ha preguntado a los participantes qué tipo de publicidad recuerdan, qué marcas y en qué medio, sin sugerir ningún tipo de marca, sector o producto (top of mind de Imop).
En términos generales el medio que genera un mayor recuerdo publicitario es la televisión, algo que coincide con el volumen de inversión que los anunciantes realizan en ella. Curiosamente la publicidad exterior ocupa es el segundo medio publicitario más recordado pero los anunciantes invierten en ella menos dinero que en la televisión, internet, la prensa y la radio.
En cualquier caso, el cine (como medio publicitario) y la publicidad exterior son los medios más recordados en relación a la inversión, lo que demuestra que la relación entre inversión y recuerdo no siempre coinciden.
A mayor edad, menor recuerdo.
De todas maneras, como puedes ver en el gráfico inferior, cada grupo de edad presta atención de forma diferente a cada soporte publicitario.
Por un lado, los jóvenes recuerdan en un mayor porcentaje publicidad procedentes de medios diferente. Por la propia naturaleza de la edad, están más abiertos a estímulos que están marcando sus aspiraciones y pautas comportamentales en el mundo adulto. En los más jóvenes, las emociones y las influencias pesan más, ya que están en un tránsito de maduración y a su vez, encuentran en las marcas los valores, principios y comportamientos que les identifican».


Mientas que las personas mayores, a las cuales caracteriza el poder adquisitivo, ya identifican y conocen las marcas que están establecidas en nuestra sociedad, las decisiones de compra son más rutinarias y en las decisiones de alto nivel de implicación, como una casa o un coche, se informan, comparan y preguntan, aunque haya un interés y un deseo previo creado gracias a la publicidad, prestando menos interes en general por la publicidad y por ando teniendo un menor recuerdo. Esto supone que aparte de la aspiración y el deseo de adquirir una determinada marca, existe una reflexión relacionada con el gasto.


La televisión española ha ido retrasando progresivamente su horario de máxima audiencia hasta convertir las 23:00 horas en la nueva frontera del prime time. Un nuevo análisis de GECA muestra hasta qué punto ha cambiado la noche televisiva española durante las últimas dos décadas.
Según el informe El retroceso del prime time, elaborado por GECA a partir de datos de Fifty5Blue y que analiza las temporadas comprendidas entre 2006/07 y 2025/26, el bloque de access prime time termina actualmente alrededor de las 23:11 horas.
La diferencia respecto a hace casi veinte años es considerable. En la temporada 2007/08, tomando como referencia El Hormiguero, el relevo entre el access y el programa principal de la noche se producía a las 22:23 horas. El desplazamiento acumulado alcanza así los 48 minutos.
De las 22:23 a las 23:11
Tradicionalmente, la estructura de las noches de televisión en abierto estaba bastante definida: informativo, un espacio de acceso al prime time y, a continuación, la principal apuesta de programación de cada cadena.
Sin embargo, los formatos de access han ido ganando duración y desplazando progresivamente el inicio de las películas, series y grandes programas de entretenimiento.
El fenómeno queda especialmente claro al observar los principales títulos de la última temporada: 20 de los 29 programas de entretenimiento y ficción más vistos de 2025/26 comenzaron después de las 23:00 horas, según GECA.
El prime time español, por tanto, ya no empieza realmente a las diez de la noche.
Menos espectadores esperando al programa principal
El retraso tiene además una consecuencia importante para cadenas, productoras y anunciantes: cuando comienza la principal oferta nocturna hay muchas menos personas viendo televisión.
En 2007/08, El Hormiguero terminaba a las 22:23 horas y entregaba el relevo con 18,8 millones de personas viendo la televisión en ese momento. GECA señala además que el máximo de su serie histórica se produjo en 2012/13, cuando había 20,6 millones de espectadores frente al televisor en el momento del relevo.
Desde entonces, el escenario ha cambiado radicalmente. El estudio cifra en 9.764.000 personas la pérdida de público disponible en ese momento de la noche respecto a aquel máximo histórico.
No se trata únicamente, por tanto, de que los programas empiecen más tarde. Lo hacen además en un contexto en el que el consumo lineal ha descendido y una parte importante del público ya ha abandonado el televisor.
El diferido ayuda, pero no soluciona el problema
El cambio de hábitos de consumo introduce otra variable fundamental: el visionado en diferido.
Especialmente en ficción, una parte de la audiencia recupera posteriormente los contenidos que no pudo —o no quiso— seguir durante su emisión lineal. Sin embargo, la conclusión de GECA es que este consumo adicional compensa parcialmente la pérdida, pero no llega a revertirla.
El retraso del prime time plantea así una paradoja para la televisión española: las cadenas concentran buena parte de sus principales apuestas cuando cada vez queda menos audiencia disponible frente al televisor.
Y los datos muestran que no estamos ante un cambio puntual de programación. Es una transformación acumulada durante casi dos décadas que ha llevado el comienzo efectivo del prime time desde aproximadamente las 22:23 hasta las 23:11 horas.
Una hora de televisión que, prácticamente, ha cambiado de sitio.
Producción de TV
La televisión marca en agosto su mínimo histórico de consumo mientras Antena 3 recupera el liderazgo


El consumo de televisión en España continúa reduciéndose. Agosto de 2026 cerró con una media de 131 minutos diarios por espectador, el registro más bajo de la serie histórica, según el último Balance de Audiencias elaborado por GECA a partir de datos de Kantar.
El dato supone dos minutos menos que en agosto de 2025 y coincide con un crecimiento del denominado consumo «No TV», que alcanza los 55 minutos diarios, dos más que en julio. La tendencia prolonga así la progresiva transformación de los hábitos de consumo audiovisual y la pérdida de peso de la televisión lineal.
Antena 3 vuelve a liderar
Tras un mes de julio condicionado por las retransmisiones del Mundial, Antena 3 recupera el liderazgo de la televisión en abierto con un 11,9% de share, medio punto más que el mes anterior.
La 1 cae hasta el 11,5%, aunque se mantiene a solo cuatro décimas del liderazgo. La cadena pública pierde 7,3 puntos respecto a julio, una caída explicada en buena medida por la desaparición de las emisiones del Mundial de su parrilla. Telecinco, por su parte, ocupa la tercera posición con un 7,8%, siete décimas más que el mes anterior.
Por grupos, Atresmedia mantiene la primera posición con un 24,4%, tras crecer 1,8 puntos. Mediaset alcanza el 21,7%, mientras RTVE cae hasta el 18,7% después del fuerte impulso obtenido en julio gracias al fútbol. En conjunto, las cadenas generalistas representan ya el 46% del consumo televisivo.
La TDT alcanza su mejor dato del último año
Uno de los movimientos más significativos del mes se produce precisamente fuera de las grandes generalistas. Los canales temáticos de TDT alcanzan un 29,2% de cuota, 3,4 puntos más que en julio y su mejor registro de los últimos doce meses.
También crecen los canales de pago, que alcanzan el 12,7%, un punto más y su máximo de 2026. Dentro de este segmento, DAZN LaLiga lidera con un 0,40%, impulsada por el comienzo de la competición, seguida de Warner TV (0,31%) y LaLiga TV por M+ (0,28%).
Antena 3 domina las emisiones más vistas
El liderazgo mensual de Antena 3 se refleja también en los rankings de contenidos. Sus informativos se sitúan entre los programas más vistos del mes, mientras que La ruleta de la suerte, con 1,47 millones de espectadores, se convierte en el programa no informativo con mayor audiencia media.
El dominio de la cadena es todavía más evidente al analizar las emisiones concretas: 24 de las 25 emisiones más vistas de agosto corresponden a Antena 3.
La única excepción, sin embargo, ocupa precisamente el primer puesto. El especial de Aquí la Tierra dedicado al eclipse solar, emitido por La 1 el 12 de agosto, fue la emisión más vista del mes, con un 27,3% de cuota.
En la TDT, Real Madrid TV lideró gracias al amistoso entre el Real Madrid y la Fiorentina, mientras que Regreso al futuro, emitida por FDF el 11 de agosto, fue la emisión no deportiva más vista entre los canales temáticos en abierto.
TV3 continúa al frente de las autonómicas
Entre las televisiones autonómicas, TV3 vuelve a ocupar la primera posición con un 12,6% de cuota, 1,2 puntos más que en julio. Aragón TV alcanza el 11,6% y Canal Sur completa el podio con un 10,3%. GECA señala que prácticamente todas las cadenas autonómicas mejoraron sus resultados respecto al mes anterior.
El consumo en diferido deja además otro dato destacado: 16 de las 25 emisiones con mayor audiencia en timeshift corresponden a La Promesa, la serie diaria de La 1, confirmando nuevamente el peso de la ficción en el consumo no lineal de contenidos televisivos.
Los resultados de agosto muestran así un mercado cada vez más fragmentado: mientras las grandes cadenas generalistas pierden peso conjunto, los canales temáticos en abierto y de pago ganan terreno en un contexto en el que el consumo de televisión lineal alcanza un nuevo mínimo histórico.
Producción de TV
Menos horas y más concentración: así se está reorganizando la producción para televisión en abierto
La caída de la producción nacional convive con un mercado dominado por grandes grupos, productoras recurrentes y cadenas cada vez más apoyadas en proveedores externos.
El dato más llamativo del informe de GECA puede parecer el liderazgo de Unicorn Content, pero la información más importante para comprender la evolución del sector aparece al observar el mercado en su conjunto: las cadenas emitieron menos producción durante la temporada 2025/2026 y redujeron especialmente los contenidos encargados a productoras españolas.
El volumen total descendió un 3 %, pero la producción delegada nacional sufrió una caída bastante mayor. Las horas pasaron de 59.754 a 54.024, lo que supone una reducción del 9,6 % en una sola temporada.
La producción realizada directamente por las cadenas también retrocedió, aunque solo un 0,7 %, hasta situarse en 51.786 horas, su nivel más bajo de la última década. Por su parte, los contenidos adquiridos a compañías extranjeras descendieron un 0,5 %, pero continuaron siendo la categoría con mayor presencia, con 88.358 horas.
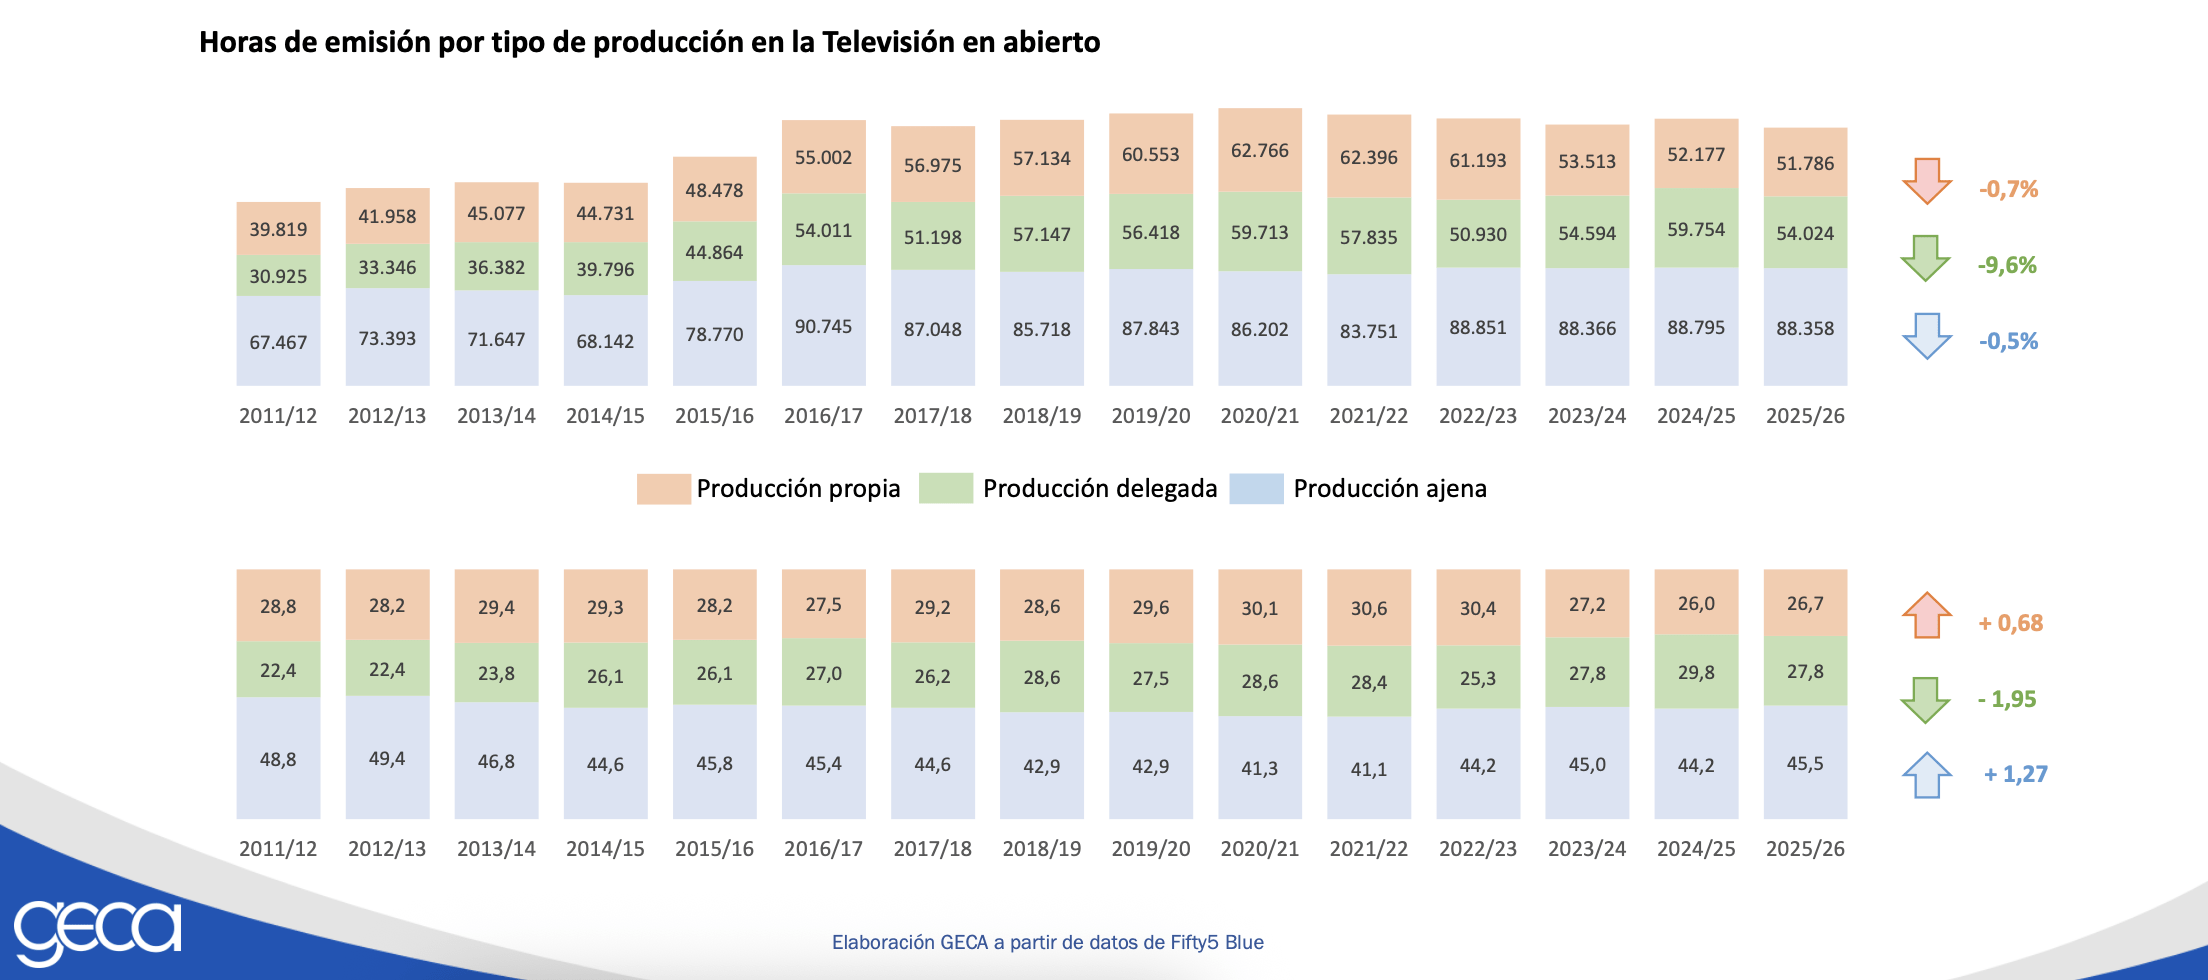
Evolución de la producción delegada nacional, la producción propia y los contenidos extranjeros en televisión abierta. Fuente: GECA.
Estos datos describen un mercado que se contrae, pero no necesariamente una retirada de las productoras externas. En los principales canales generalistas, la producción nacional elevó ligeramente su peso relativo hasta representar el 51,2 % de las horas emitidas. Es decir, hay menos volumen total, pero los contenidos encargados a compañías españolas siguen siendo esenciales para construir las parrillas.
Las diferencias entre cadenas son considerables. Telecinco encarga a productoras externas nacionales el 81 % de su programación, lo que la convierte en la generalista con mayor dependencia de la producción delegada. Cuatro alcanza el 60 % y Antena 3 se sitúa en el 46 %. En el extremo contrario, laSexta y La 1 mantienen una presencia más elevada de contenidos producidos internamente.
La concentración resulta todavía más visible al agrupar las productoras por propietario. Grup Mediapro reúne el 12,8 % de todas las horas de estreno y redifusión, mientras que Mediterráneo alcanza el 9,6 %. Entre ambos concentran más de una quinta parte de la producción analizada por GECA.

Grup Mediapro y Mediterráneo encabezan el mercado por volumen de horas emitidas. Fuente: GECA.
Esta lectura modifica la imagen que ofrece el ranking de compañías individuales. Unicorn Content aparece como líder independiente, pero forma parte de Mediterráneo, el grupo de producción de Mediaset España. Lo mismo sucede con firmas como Mandarina, Bulldog TV o Alea Media. Grup Mediapro, por su parte, reúne marcas como Globomedia, K2000, 100 Balas y Big Bang Media.
Por tanto, detrás de una aparente diversidad de productoras existe una estructura empresarial mucho más concentrada. Los grandes grupos pueden operar simultáneamente en diferentes cadenas, géneros y franjas, distribuir el riesgo entre varias compañías y beneficiarse de las redifusiones de sus catálogos.
El caso de la ficción resulta especialmente ilustrativo. Bambú encabeza las horas de estreno gracias a sus seriales diarios, pero al contabilizar las reposiciones Contubernio concentra cerca del 40 % del tiempo emitido. La que se avecina demuestra así que un catálogo consolidado puede seguir generando miles de horas de programación mucho después de su primera emisión.
Para las productoras independientes, este escenario plantea una doble dificultad. No solo compiten por un volumen de encargos que se ha reducido, sino que deben hacerlo frente a grupos con mayor capacidad financiera, catálogos extensos y relaciones recurrentes con los operadores.
Aun así, los movimientos de La Cometa TV o La Osa Producciones demuestran que el mercado no está completamente cerrado. Conseguir un programa diario o una franja estable puede cambiar de forma radical la posición de una compañía en una sola temporada. La oportunidad existe, pero está cada vez más ligada a proyectos capaces de aportar continuidad, volumen y seguridad a las cadenas.
El informe de GECA dibuja, en definitiva, una televisión en abierto que produce menos, externaliza buena parte de su programación y concentra una cantidad creciente de horas en un número reducido de proveedores. Un mercado todavía muy relevante, pero en el que cada encargo estable tiene más valor y cada hueco en la parrilla está más disputado.

RTVE, Netflix, HBO Max, Disney+ o Movistar Plus+: I+P 2026 reúne a grandes compradores en busca de nuevos proyectos

Andalucía refuerza en San Sebastián su apuesta por atraer rodajes y proyectar su industria audiovisual

Todo lo que no te puedes perder en Iberseries & Platino Industria 2026

La Seminci recupera siete décadas de cine entre la imaginación, la memoria y el surrealismo

La Muestra de Cine de Palencia abre convocatoria para cortometrajes con 14.100 euros en premios

Industria del cine de Castilla y León, para algo que tienen se lo niegan

España ya tiene tres candidatas al Oscar: ¿qué ocurre ahora y cómo se elige la película que nos representará?

¿Estamos construyendo una industria audiovisual donde cada vez cuesta más ser pequeño?

FANTAELX 2026 apura su convocatoria: últimos días para llevar tu cine fantástico a Elche

‘Carlos Berlanga, una casualidad cósmica’ termina su rodaje y prepara su estreno en cines para 2027

¿Cómo se rodó LA ODISEA de Christopher Nolan? #MakinOf

[JOYAS DEL CINE ESPAÑOL] ¿Cómo se rodó AIRBAG de Juanma Bajo Ulloa?

¿Cómo se rodó LA INFILTRADA? #MakingOf

¿Sofá o Butaca? Las claves que llevan a los centennials y millennials al cine
