
Producción de TV
El Consejo de Ministros envía al Congreso el proyecto de Ley General de Comunicación Audiovisual


El Consejo de Ministros ha aprobado esta semana la remisión al Congreso de los Diputados del proyecto de Ley General de Comunicación Audiovisual que busca adaptar la legislación a la realidad del mercado, en el que han surgido nuevos agentes y donde se han desarrollado nuevos servicios audiovisuales impulsados por las tecnologías digitales.
Una reforma recogida en el Plan de Recuperación, Transformación y Resiliencia, que contempla entre sus objetivos el impulso de España como plataforma europea de negocio, trabajo e inversión para el ámbito audiovisual, a través del «España Hub Audiovisual».
Con esta nueva norma se transpone al ordenamiento jurídico español la normativa europea y se moderniza la legislación, ya que la Ley audiovisual vigente establece obligaciones casi exclusivamente para la Televisión Digital Terrestre (TDT) en abierto.
Un texto que ha sido sometido a un intenso proceso consultivo con los diferentes agentes públicos y privados implicados, incluyendo dos audiencias públicas.
Uno de los objetivos del proyecto de Ley es establecer un terreno de juego equilibrado para todos prestadores de servicios audiovisuales que compiten en el mercado por una misma audiencia. Sin embargo, la directiva europea impone un límite que es el principio de país de origen, en virtud del cual los prestadores de servicios de comunicación audiovisual sólo están sujetos al ordenamiento jurídico y a la jurisdicción del Estado miembro en el que están establecidos.
¿Cuáles son las principales novedades?
La norma incluye unos principios generales aplicables a todo el ámbito audiovisual, fruto de los valores de las sociedades democráticas: la dignidad humana; la protección de los usuarios respecto de contenidos que atentan contra la dignidad de la mujer; la obligación de transmitir una imagen respetuosa y apreciativa de las personas con discapacidad; la promoción del pluralismo lingüístico existente en España; y la veracidad de la información. Asimismo, la Ley promueve la autorregulación y la corregulación en el ámbito audiovisual.
1. Promoción de obra audiovisual europea


La promoción de la obra audiovisual europea es una de las prioridades de la directiva comunitaria. Por una parte, se obliga a los prestadores del servicio de comunicación audiovisual televisivo lineal a reservar el 51% del tiempo de emisión a obras audiovisuales europeas. De ese porcentaje, el 50% se reservará a obras en la lengua oficial del Estado o en alguna de las lenguas oficiales de las Comunidades Autónomas. De esta subcuota, RTVE reservará un mínimo del 15% a obras audiovisuales en alguna de las lenguas oficiales de las CCAA.
Además, el texto establece que aquellas Comunidades Autónomas que tengan lengua oficial podrán regular obligaciones adicionales para los prestadores del servicio público de comunicación audiovisual en sus correspondientes ámbitos autonómicos.
Los prestadores del servicio de comunicación audiovisual televisivo a petición deberán reservar un 30% de su catálogo a obras europeas. La mitad (15%) deberán ser obras en lenguas oficiales en España y, de esa subcuota, el 40% deberán ser obras audiovisuales en alguna de las lenguas oficiales de las CCAA.
Por otra parte, en lo que se refiere a la financiación anticipada de la obra audiovisual europea, se establece una excepción al principio de país de origen, ya que cualquier prestador del servicio de comunicación audiovisual televisivo que ofrezca su servicio en España deberá contribuir a la financiación anticipada de la obra audiovisual europea.
La cuantía de la obligación de financiación anticipada de obra audiovisual europea se calculará en función de los ingresos anuales. Quedan exentos los prestadores con una facturación generada por sus servicios en España inferior a 10 millones de euros al año.
Por otro lado, el proyecto de Ley General de Comunicación Audiovisual refuerza la promoción de obra audiovisual europea de productores independientes, incrementando las obligaciones de inversión. Aquellos que estén obligados deben cumplir dos obligaciones (los porcentajes no se suman entre sí): destinar el 3,5% a obra audiovisual en cualquier formato, que deberá realizarse en la lengua oficial del Estado o en alguna de las lenguas cooficiales, frente al 0,9% actual; y, por otro lado, destinar el 2% a la financiación de cine de productor independiente, que deberá realizarse también en la lengua oficial del Estado o en alguna de las cooficiales, frente al 1,8% vigente.
Además, se fomentará la producción de obras audiovisuales dirigidas o producidas por mujeres mediante la convocatoria de ayudas con cargo al Fondo de Protección a la Cinematografía y al Audiovisual.
2. Refuerzo de la protección de menores y de la accesibilidad para todos los ciudadanos
El objetivo del proyecto de Ley es incrementar la protección de los menores, obligando a todos los prestadores a facilitar información sobre el contenido que puede ser perjudicial para menores mediante sistemas de calificación por edades. Además, se establecen horarios de protección reforzada para los servicios de comunicación audiovisual televisivo lineal en abierto los días laborables entre las 7.30 horas y las 9.00 horas y entre las 17:00h y las 20:00h. También sábados, domingos y festivos de ámbito nacional: entre las 7.30 horas y las 12.00 horas.
Las plataformas de intercambio de videos, a las que por primera vez se les exige estar inscritas en el registro estatal de prestadores del servicio de comunicación audiovisual, deberán también operar sistemas de verificación de edad y establecer mecanismos para calificar los contenidos en función de la edad. También deberán incluir una funcionalidad para que los usuarios que suban vídeos declaren si dichos vídeos contienen publicidad.
Desde un punto de vista cualitativo, se prohíbe de manera absoluta la publicidad subliminal, la publicidad de tabaco y cigarrillos electrónicos, así como aquella que vulnere la dignidad humana o que utilice la imagen de la mujer con carácter vejatorio.
La publicidad de bebidas alcohólicas se restringe a determinadas franjas horarias: la de bebidas de graduación superior a 20 grados solo se podrá emitir entre la 1:00 horas y las 5:00 horas. Esta limitación se extiende a los servicios radiofónicos y sonoros a petición y a los servicios de intercambio de vídeos a través de plataforma. La publicidad de alcohol de menos de 20º se podrá emitir entre las 20:30-5:00 horas.
La publicidad de esoterismo y paraciencias, juegos de azar y apuestas también se restringe a la franja horaria de 1:00 horas a 5:00 horas, aunque se establecen algunas excepciones como los juegos de lotería.
Desde un punto de vista cuantitativo, se flexibilizan los límites de la publicidad en los servicios de televisión lineal (en abierto y de pago) de acuerdo con lo marcado en la directiva europea. Así, se pasa de un límite de 12 minutos por hora a un límite máximo de 144 minutos entre las 6.00 horas de la mañana y las 18:00 horas, y a un límite máximo de 72 minutos entre las 18:00 y las 24:00 horas.
El proyecto de Ley amplía la accesibilidad de los contenidos para todos los ciudadanos, ampliando la obligación a agentes que hasta ahora no estaban cubiertos: servicio de comunicación audiovisual televisivo lineal de acceso condicional; servicio de comunicación audiovisual televisivo a petición; y servicio de comunicación audiovisual sonoro a petición.
Asimismo, con el fin de garantizar la calidad de los contenidos signados, se establece que deberán observar los criterios del Centro de Normalización Lingüística de la Lengua de Signos Española o de los organismos equivalentes de las CCAA que tengan su propia lengua de signos.
Como novedad frente a la actual normativa, se crea un punto único para reclamaciones relativas a la accesibilidad por parte de los usuarios, que será la CNMC.
3. Pluralismo lingüístico
Con la finalidad de fomentar la diversidad lingüística y las lenguas cooficiales en los servicios de comunicación audiovisual televisivos, el texto prevé la posibilidad de establecer programas de ayudas al subtitulado o doblaje de las obras audiovisuales en estas lenguas.
4. Financiación de RTVE
El proyecto de Ley establece que la financiación de RTVE se realice con aportaciones de todos los agentes presentes en el mercado audiovisual que compiten por la misma audiencia: televisión lineal en abierto; televisión lineal de pago; prestadores de vídeo bajo demanda; y plataformas de intercambio de vídeos.
Además, esta aportación deberán realizarla tanto aquellos prestadores que estén establecidos en España como los que estén en otro país de la Unión Europea, siempre que ofrezcan sus servicios en España. Asimismo, se elimina la aportación directa que realizan los operadores de telecomunicaciones por la parte de su negocio que no se corresponda a la actividad audiovisual.


La televisión española ha ido retrasando progresivamente su horario de máxima audiencia hasta convertir las 23:00 horas en la nueva frontera del prime time. Un nuevo análisis de GECA muestra hasta qué punto ha cambiado la noche televisiva española durante las últimas dos décadas.
Según el informe El retroceso del prime time, elaborado por GECA a partir de datos de Fifty5Blue y que analiza las temporadas comprendidas entre 2006/07 y 2025/26, el bloque de access prime time termina actualmente alrededor de las 23:11 horas.
La diferencia respecto a hace casi veinte años es considerable. En la temporada 2007/08, tomando como referencia El Hormiguero, el relevo entre el access y el programa principal de la noche se producía a las 22:23 horas. El desplazamiento acumulado alcanza así los 48 minutos.
De las 22:23 a las 23:11
Tradicionalmente, la estructura de las noches de televisión en abierto estaba bastante definida: informativo, un espacio de acceso al prime time y, a continuación, la principal apuesta de programación de cada cadena.
Sin embargo, los formatos de access han ido ganando duración y desplazando progresivamente el inicio de las películas, series y grandes programas de entretenimiento.
El fenómeno queda especialmente claro al observar los principales títulos de la última temporada: 20 de los 29 programas de entretenimiento y ficción más vistos de 2025/26 comenzaron después de las 23:00 horas, según GECA.
El prime time español, por tanto, ya no empieza realmente a las diez de la noche.
Menos espectadores esperando al programa principal
El retraso tiene además una consecuencia importante para cadenas, productoras y anunciantes: cuando comienza la principal oferta nocturna hay muchas menos personas viendo televisión.
En 2007/08, El Hormiguero terminaba a las 22:23 horas y entregaba el relevo con 18,8 millones de personas viendo la televisión en ese momento. GECA señala además que el máximo de su serie histórica se produjo en 2012/13, cuando había 20,6 millones de espectadores frente al televisor en el momento del relevo.
Desde entonces, el escenario ha cambiado radicalmente. El estudio cifra en 9.764.000 personas la pérdida de público disponible en ese momento de la noche respecto a aquel máximo histórico.
No se trata únicamente, por tanto, de que los programas empiecen más tarde. Lo hacen además en un contexto en el que el consumo lineal ha descendido y una parte importante del público ya ha abandonado el televisor.
El diferido ayuda, pero no soluciona el problema
El cambio de hábitos de consumo introduce otra variable fundamental: el visionado en diferido.
Especialmente en ficción, una parte de la audiencia recupera posteriormente los contenidos que no pudo —o no quiso— seguir durante su emisión lineal. Sin embargo, la conclusión de GECA es que este consumo adicional compensa parcialmente la pérdida, pero no llega a revertirla.
El retraso del prime time plantea así una paradoja para la televisión española: las cadenas concentran buena parte de sus principales apuestas cuando cada vez queda menos audiencia disponible frente al televisor.
Y los datos muestran que no estamos ante un cambio puntual de programación. Es una transformación acumulada durante casi dos décadas que ha llevado el comienzo efectivo del prime time desde aproximadamente las 22:23 hasta las 23:11 horas.
Una hora de televisión que, prácticamente, ha cambiado de sitio.
Producción de TV
La televisión marca en agosto su mínimo histórico de consumo mientras Antena 3 recupera el liderazgo

El consumo de televisión en España continúa reduciéndose. Agosto de 2026 cerró con una media de 131 minutos diarios por espectador, el registro más bajo de la serie histórica, según el último Balance de Audiencias elaborado por GECA a partir de datos de Kantar.
El dato supone dos minutos menos que en agosto de 2025 y coincide con un crecimiento del denominado consumo «No TV», que alcanza los 55 minutos diarios, dos más que en julio. La tendencia prolonga así la progresiva transformación de los hábitos de consumo audiovisual y la pérdida de peso de la televisión lineal.
Antena 3 vuelve a liderar
Tras un mes de julio condicionado por las retransmisiones del Mundial, Antena 3 recupera el liderazgo de la televisión en abierto con un 11,9% de share, medio punto más que el mes anterior.
La 1 cae hasta el 11,5%, aunque se mantiene a solo cuatro décimas del liderazgo. La cadena pública pierde 7,3 puntos respecto a julio, una caída explicada en buena medida por la desaparición de las emisiones del Mundial de su parrilla. Telecinco, por su parte, ocupa la tercera posición con un 7,8%, siete décimas más que el mes anterior.
Por grupos, Atresmedia mantiene la primera posición con un 24,4%, tras crecer 1,8 puntos. Mediaset alcanza el 21,7%, mientras RTVE cae hasta el 18,7% después del fuerte impulso obtenido en julio gracias al fútbol. En conjunto, las cadenas generalistas representan ya el 46% del consumo televisivo.
La TDT alcanza su mejor dato del último año
Uno de los movimientos más significativos del mes se produce precisamente fuera de las grandes generalistas. Los canales temáticos de TDT alcanzan un 29,2% de cuota, 3,4 puntos más que en julio y su mejor registro de los últimos doce meses.
También crecen los canales de pago, que alcanzan el 12,7%, un punto más y su máximo de 2026. Dentro de este segmento, DAZN LaLiga lidera con un 0,40%, impulsada por el comienzo de la competición, seguida de Warner TV (0,31%) y LaLiga TV por M+ (0,28%).
Antena 3 domina las emisiones más vistas
El liderazgo mensual de Antena 3 se refleja también en los rankings de contenidos. Sus informativos se sitúan entre los programas más vistos del mes, mientras que La ruleta de la suerte, con 1,47 millones de espectadores, se convierte en el programa no informativo con mayor audiencia media.
El dominio de la cadena es todavía más evidente al analizar las emisiones concretas: 24 de las 25 emisiones más vistas de agosto corresponden a Antena 3.
La única excepción, sin embargo, ocupa precisamente el primer puesto. El especial de Aquí la Tierra dedicado al eclipse solar, emitido por La 1 el 12 de agosto, fue la emisión más vista del mes, con un 27,3% de cuota.
En la TDT, Real Madrid TV lideró gracias al amistoso entre el Real Madrid y la Fiorentina, mientras que Regreso al futuro, emitida por FDF el 11 de agosto, fue la emisión no deportiva más vista entre los canales temáticos en abierto.
TV3 continúa al frente de las autonómicas
Entre las televisiones autonómicas, TV3 vuelve a ocupar la primera posición con un 12,6% de cuota, 1,2 puntos más que en julio. Aragón TV alcanza el 11,6% y Canal Sur completa el podio con un 10,3%. GECA señala que prácticamente todas las cadenas autonómicas mejoraron sus resultados respecto al mes anterior.
El consumo en diferido deja además otro dato destacado: 16 de las 25 emisiones con mayor audiencia en timeshift corresponden a La Promesa, la serie diaria de La 1, confirmando nuevamente el peso de la ficción en el consumo no lineal de contenidos televisivos.
Los resultados de agosto muestran así un mercado cada vez más fragmentado: mientras las grandes cadenas generalistas pierden peso conjunto, los canales temáticos en abierto y de pago ganan terreno en un contexto en el que el consumo de televisión lineal alcanza un nuevo mínimo histórico.
Producción de TV
Menos horas y más concentración: así se está reorganizando la producción para televisión en abierto
La caída de la producción nacional convive con un mercado dominado por grandes grupos, productoras recurrentes y cadenas cada vez más apoyadas en proveedores externos.
El dato más llamativo del informe de GECA puede parecer el liderazgo de Unicorn Content, pero la información más importante para comprender la evolución del sector aparece al observar el mercado en su conjunto: las cadenas emitieron menos producción durante la temporada 2025/2026 y redujeron especialmente los contenidos encargados a productoras españolas.
El volumen total descendió un 3 %, pero la producción delegada nacional sufrió una caída bastante mayor. Las horas pasaron de 59.754 a 54.024, lo que supone una reducción del 9,6 % en una sola temporada.
La producción realizada directamente por las cadenas también retrocedió, aunque solo un 0,7 %, hasta situarse en 51.786 horas, su nivel más bajo de la última década. Por su parte, los contenidos adquiridos a compañías extranjeras descendieron un 0,5 %, pero continuaron siendo la categoría con mayor presencia, con 88.358 horas.
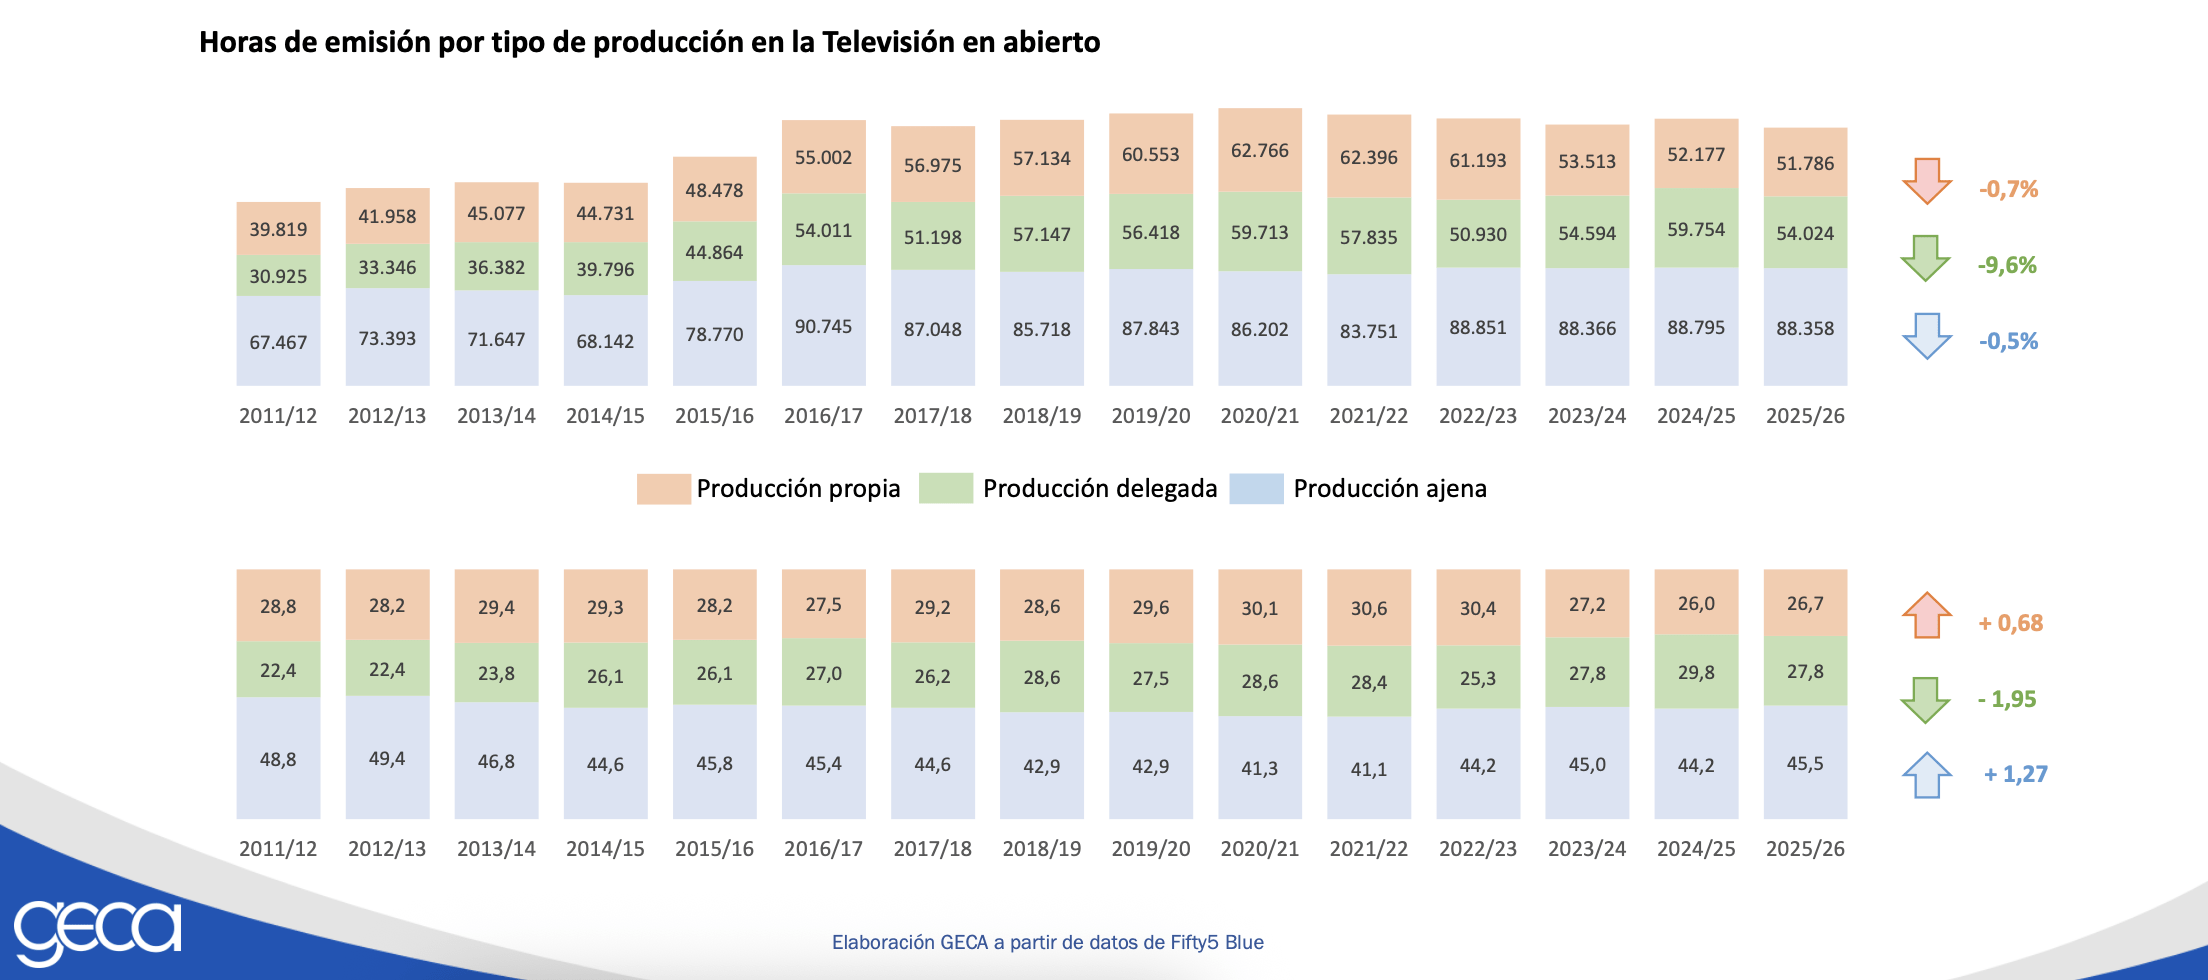
Evolución de la producción delegada nacional, la producción propia y los contenidos extranjeros en televisión abierta. Fuente: GECA.
Estos datos describen un mercado que se contrae, pero no necesariamente una retirada de las productoras externas. En los principales canales generalistas, la producción nacional elevó ligeramente su peso relativo hasta representar el 51,2 % de las horas emitidas. Es decir, hay menos volumen total, pero los contenidos encargados a compañías españolas siguen siendo esenciales para construir las parrillas.
Las diferencias entre cadenas son considerables. Telecinco encarga a productoras externas nacionales el 81 % de su programación, lo que la convierte en la generalista con mayor dependencia de la producción delegada. Cuatro alcanza el 60 % y Antena 3 se sitúa en el 46 %. En el extremo contrario, laSexta y La 1 mantienen una presencia más elevada de contenidos producidos internamente.
La concentración resulta todavía más visible al agrupar las productoras por propietario. Grup Mediapro reúne el 12,8 % de todas las horas de estreno y redifusión, mientras que Mediterráneo alcanza el 9,6 %. Entre ambos concentran más de una quinta parte de la producción analizada por GECA.
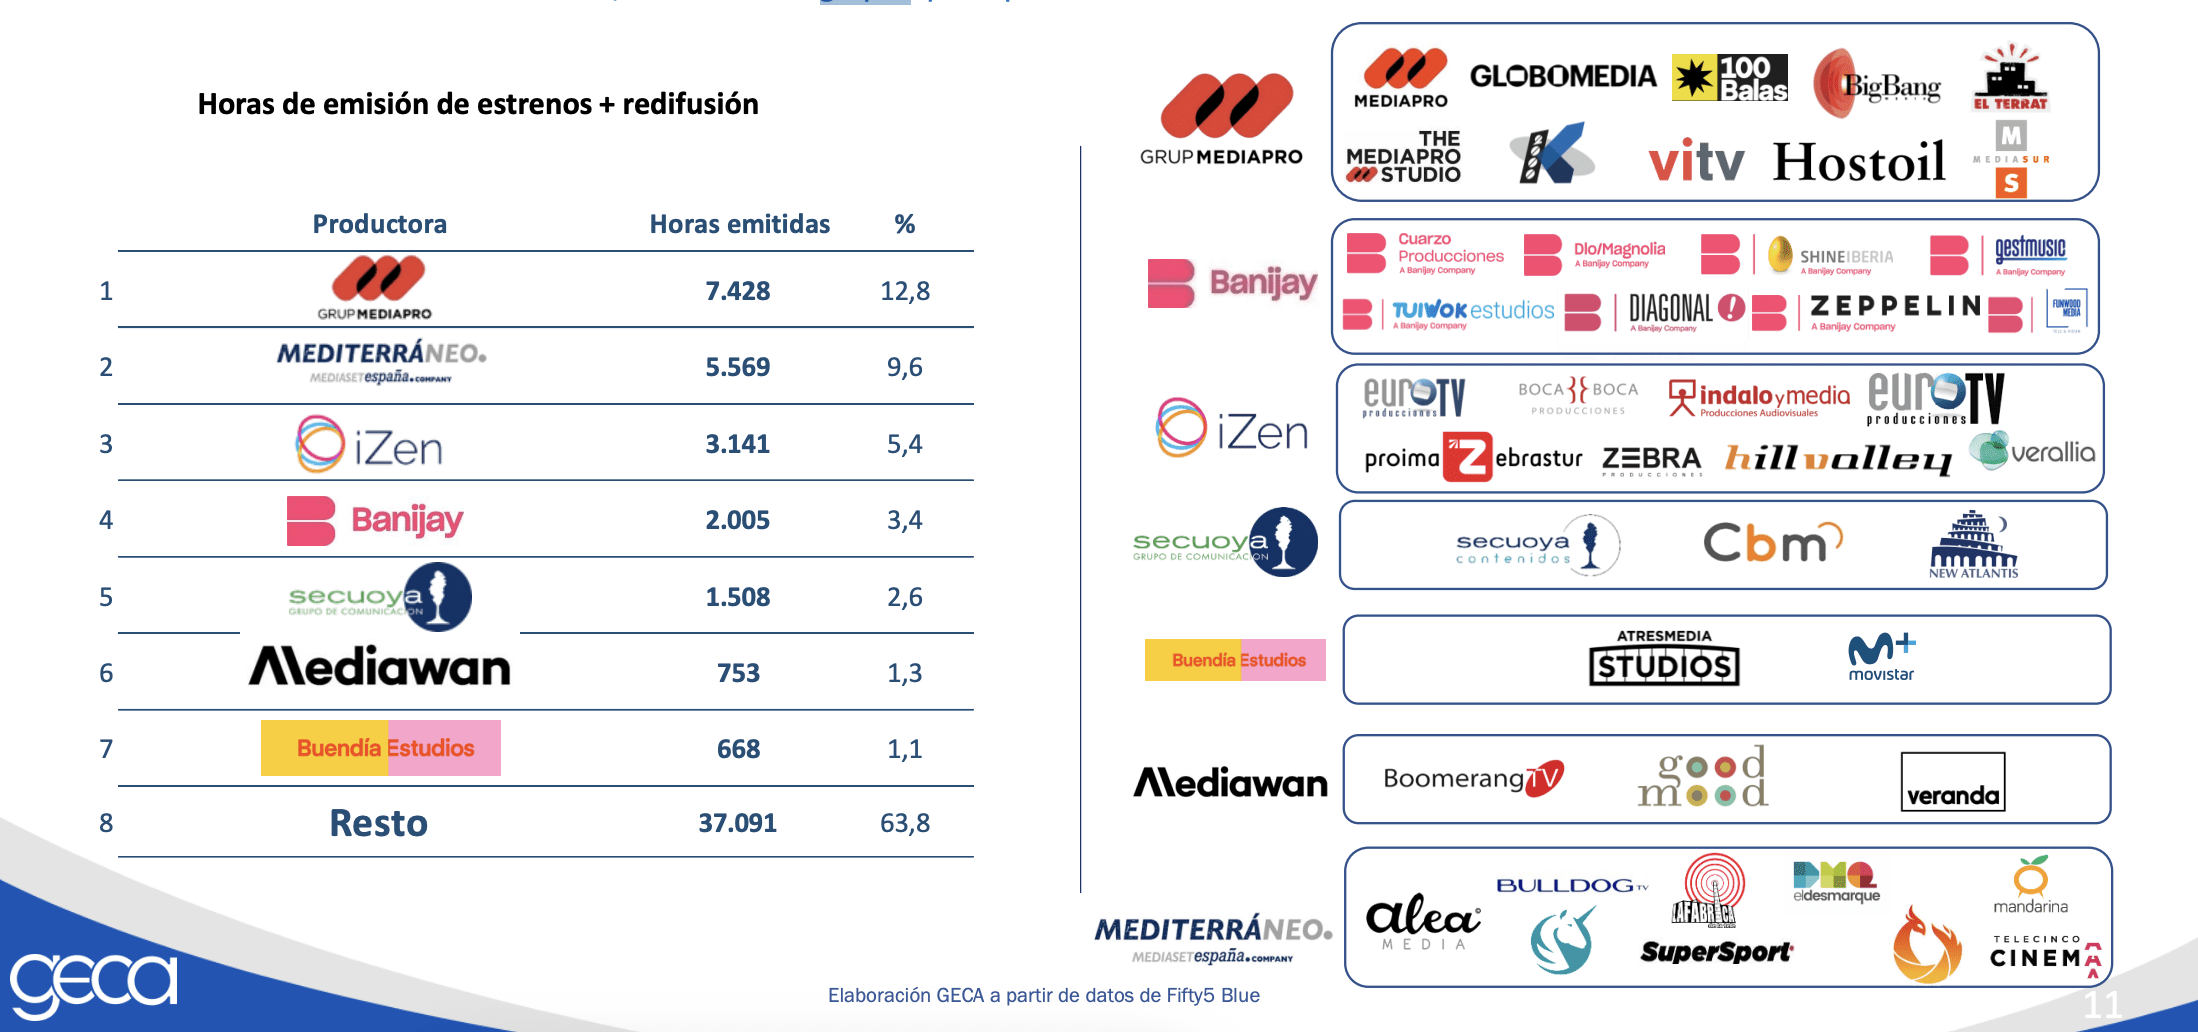
Grup Mediapro y Mediterráneo encabezan el mercado por volumen de horas emitidas. Fuente: GECA.
Esta lectura modifica la imagen que ofrece el ranking de compañías individuales. Unicorn Content aparece como líder independiente, pero forma parte de Mediterráneo, el grupo de producción de Mediaset España. Lo mismo sucede con firmas como Mandarina, Bulldog TV o Alea Media. Grup Mediapro, por su parte, reúne marcas como Globomedia, K2000, 100 Balas y Big Bang Media.
Por tanto, detrás de una aparente diversidad de productoras existe una estructura empresarial mucho más concentrada. Los grandes grupos pueden operar simultáneamente en diferentes cadenas, géneros y franjas, distribuir el riesgo entre varias compañías y beneficiarse de las redifusiones de sus catálogos.
El caso de la ficción resulta especialmente ilustrativo. Bambú encabeza las horas de estreno gracias a sus seriales diarios, pero al contabilizar las reposiciones Contubernio concentra cerca del 40 % del tiempo emitido. La que se avecina demuestra así que un catálogo consolidado puede seguir generando miles de horas de programación mucho después de su primera emisión.
Para las productoras independientes, este escenario plantea una doble dificultad. No solo compiten por un volumen de encargos que se ha reducido, sino que deben hacerlo frente a grupos con mayor capacidad financiera, catálogos extensos y relaciones recurrentes con los operadores.
Aun así, los movimientos de La Cometa TV o La Osa Producciones demuestran que el mercado no está completamente cerrado. Conseguir un programa diario o una franja estable puede cambiar de forma radical la posición de una compañía en una sola temporada. La oportunidad existe, pero está cada vez más ligada a proyectos capaces de aportar continuidad, volumen y seguridad a las cadenas.
El informe de GECA dibuja, en definitiva, una televisión en abierto que produce menos, externaliza buena parte de su programación y concentra una cantidad creciente de horas en un número reducido de proveedores. Un mercado todavía muy relevante, pero en el que cada encargo estable tiene más valor y cada hueco en la parrilla está más disputado.

Madrid celebra el Día Mundial de la Animación con grandes referentes nacionales e internacionales del sector

SEMINCI 2026 refuerza su programación de industria con laboratorios, encuentros y actividades formativas

El Festival de Sevilla anuncia los 58 proyectos seleccionados para ÍNSULA, su nuevo mercado de guiones

El Festival de Sevilla presenta una programación de actividades profesionales centradas en la internacionalización

INK MOTION busca libros con potencial para ser adaptados al cine y la televisión en FRAME Sevilla 2026

Convocatoria para actores: cinco de los directores de casting más importantes de Europa quieren conocerte en el Festival de Sevilla

El festival VíaNatur+ arranca en Valladolid con cine medioambiental, talleres y encuentros con expertos

¿Quieres trabajar en producción audiovisual? No te pierdas este curso gratuito de controller y coordinación

China pisa el acelerador con el cine generado por IA

Todo lo que no te puedes perder en Iberseries & Platino Industria 2026

¿Cómo se rodó LA ODISEA de Christopher Nolan? #MakinOf

[JOYAS DEL CINE ESPAÑOL] ¿Cómo se rodó AIRBAG de Juanma Bajo Ulloa?

¿Cómo se rodó LA INFILTRADA? #MakingOf

¿Sofá o Butaca? Las claves que llevan a los centennials y millennials al cine
