
Claves y recursos
¿Estamos entrando en la era del streaming gratuito?
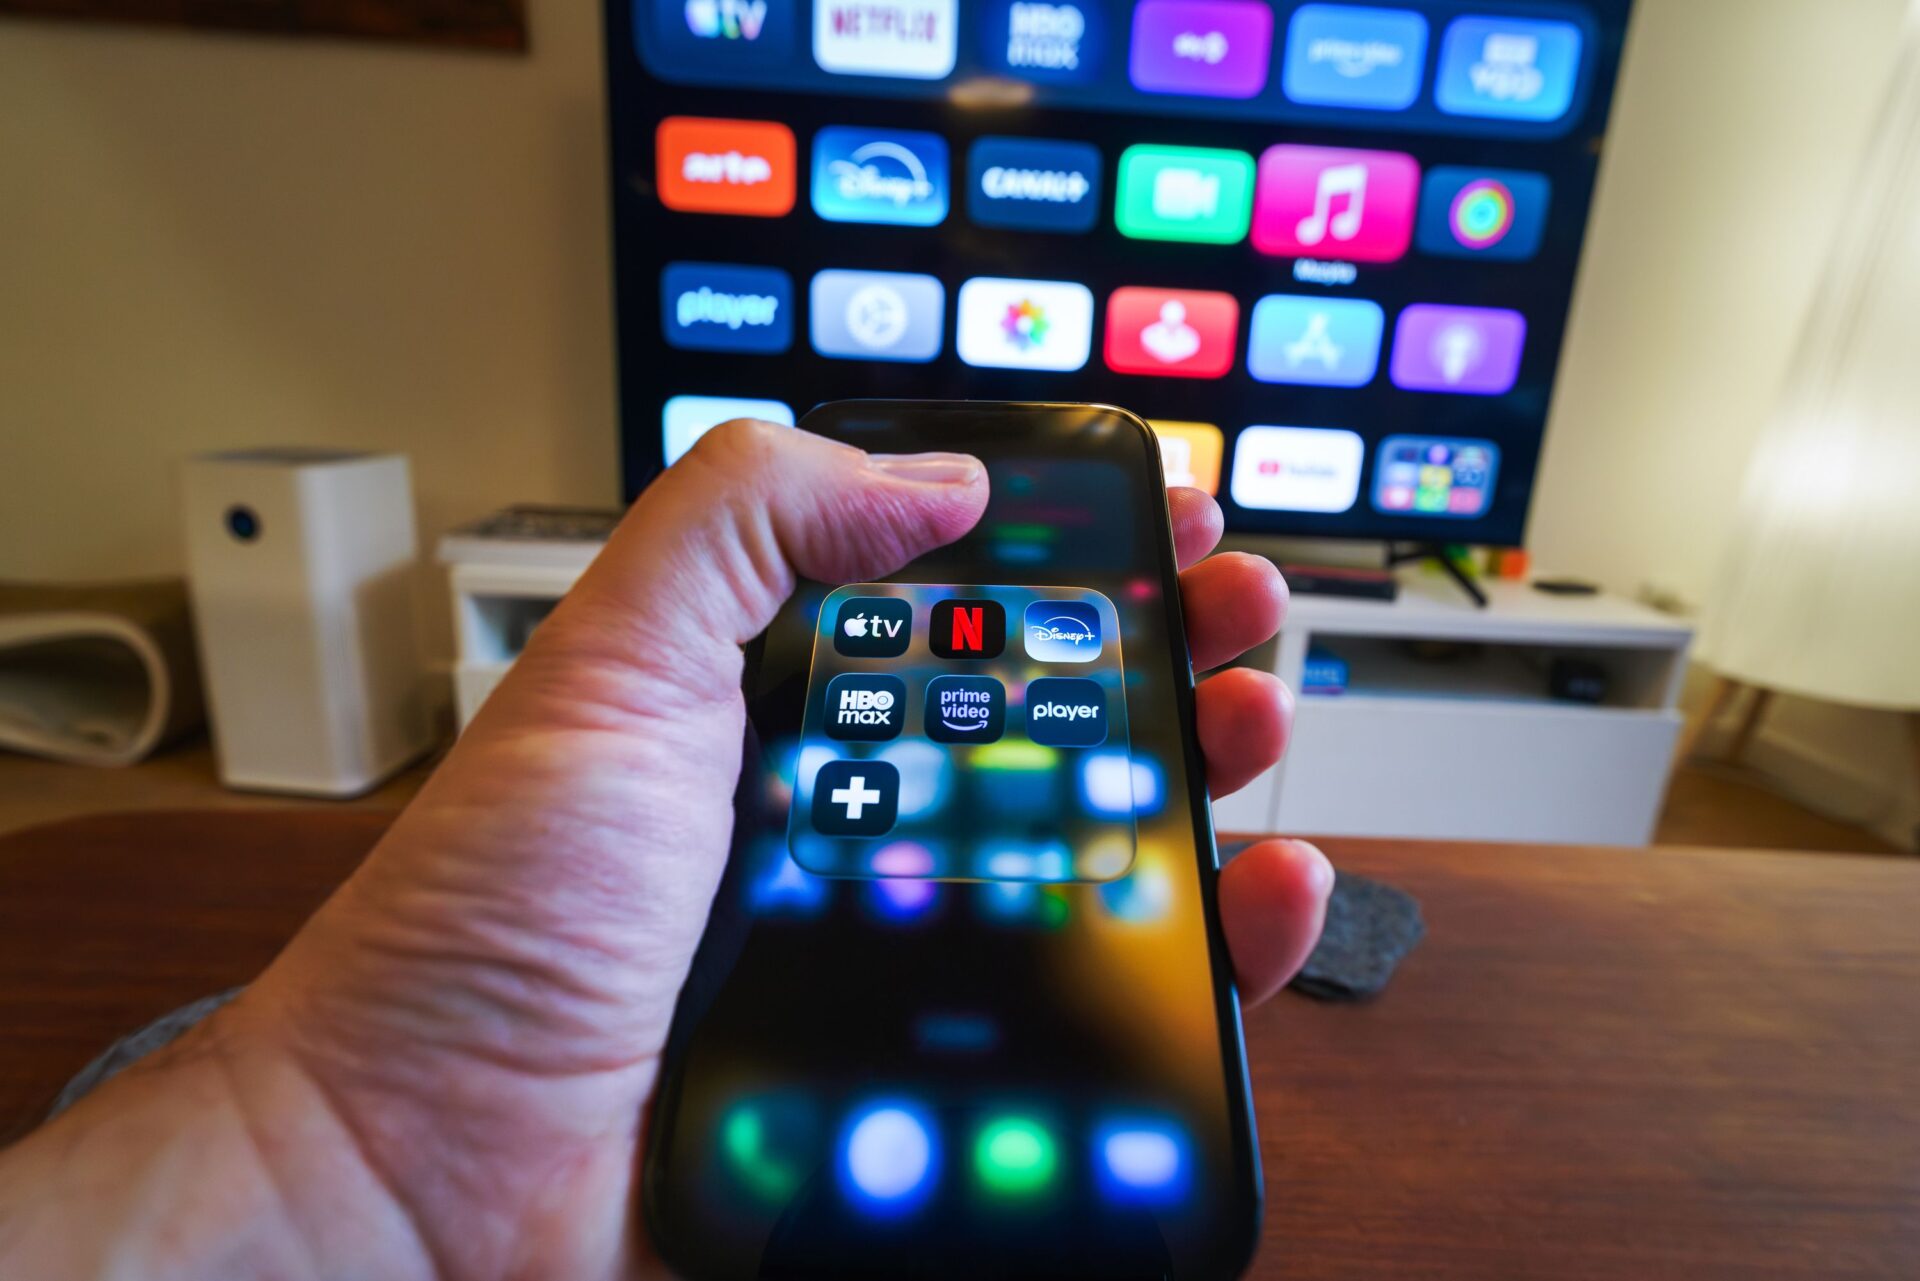
Durante años, la conversación sobre el streaming ha estado dominada por las plataformas de suscripción. Netflix, Prime Video, Disney+ o Max han marcado la evolución del consumo audiovisual y han transformado la forma en que se financian, producen y distribuyen los contenidos. Sin embargo, los últimos datos de GECA apuntan a una tendencia que cada vez resulta más difícil ignorar: el crecimiento constante de las plataformas gratuitas financiadas con publicidad.
Según la cuarta oleada del Barómetro FAST de GECA, YouTube continúa liderando el consumo de streaming gratuito en España con un 68,7% de uso entre los usuarios, seguido por RTVE Play con un 51,6%. La principal novedad del estudio es el ascenso de Atresplayer, que crece hasta convertirse en la tercera plataforma más utilizada dentro de este ecosistema, superando a Pluto TV.
Pero más allá del ranking de plataformas, lo verdaderamente interesante para la industria audiovisual está en lo que estos datos anticipan sobre los hábitos de consumo y, en consecuencia, sobre los modelos de producción y financiación que podrían ganar protagonismo en los próximos años.
El espectador ya no solo paga por ver contenidos
Uno de los datos más llamativos del informe es que una parte creciente de los usuarios está sustituyendo servicios de pago por plataformas gratuitas. El fenómeno es especialmente visible entre los espectadores más jóvenes. Uno de cada cuatro usuarios de entre 18 y 34 años reconoce haber cancelado alguna suscripción porque consume más contenidos gratuitos, una tendencia que también empieza a extenderse a franjas de edad superiores.
No significa que las plataformas de pago estén en peligro. Netflix, Disney+ o Prime Video siguen ocupando una posición central dentro del mercado audiovisual. Sin embargo, sí indica que el espectador actual está aprendiendo a combinar distintos modelos de consumo, alternando servicios de suscripción con contenidos financiados mediante publicidad.
Para productores y empresas audiovisuales, este cambio resulta especialmente relevante porque afecta directamente a las ventanas de explotación y a las estrategias de monetización de los contenidos.
Los canales FAST dejan de ser una tendencia para convertirse en una realidad
Hace apenas unos años, los canales FAST (Free Ad-Supported Streaming Television) eran percibidos como una alternativa complementaria dentro del ecosistema audiovisual. Hoy empiezan a consolidarse como una categoría propia.


El atractivo es evidente: acceso gratuito para el espectador y financiación basada en publicidad para las plataformas. Un modelo que recuerda a la televisión tradicional, pero adaptado al entorno digital y al consumo bajo demanda.
La incorporación de canales lineales gratuitos en servicios como Prime Video o el crecimiento de plataformas como Samsung TV Plus, Pluto TV o LG Channels demuestra que existe una demanda real para este tipo de oferta.
Y donde existe audiencia, tarde o temprano aparece la necesidad de contenidos.
Una oportunidad para las bibliotecas audiovisuales
Uno de los aspectos más interesantes del fenómeno FAST es su capacidad para dar una segunda vida a contenidos ya producidos.
Series, programas y películas que han completado su ciclo comercial encuentran en estos canales nuevas posibilidades de explotación. De hecho, el estudio refleja que buena parte del interés de los usuarios se concentra en títulos ampliamente reconocibles y propiedades intelectuales ya consolidadas. Entre los contenidos más mencionados por los espectadores aparecen series como La que se avecina, Friends, Los Simpson o Juego de Tronos.
Para productores y distribuidores, esto supone una oportunidad importante. Las bibliotecas audiovisuales adquieren un nuevo valor dentro de un mercado donde la demanda de contenido gratuito sigue creciendo.
¿Cómo puede afectar esto a la producción?
Aunque el modelo FAST se alimenta en gran medida de catálogos existentes, su crecimiento también puede acabar generando nuevas oportunidades de producción.
A medida que aumente la competencia entre plataformas gratuitas, la necesidad de diferenciarse podría impulsar la creación de contenidos originales diseñados específicamente para estos entornos. Algo similar a lo que ocurrió hace años con las plataformas de suscripción cuando comenzaron a producir sus propias series y películas.
Además, el modelo publicitario obliga a trabajar con métricas, perfiles de audiencia y estrategias de segmentación diferentes a las de los servicios SVOD tradicionales. Esto puede abrir nuevas vías para formatos especializados, producciones de nicho o contenidos dirigidos a comunidades concretas.
El gran reto: la publicidad
El crecimiento del streaming gratuito no está exento de desafíos. La publicidad sigue siendo el principal punto de fricción para muchos usuarios, especialmente entre los más jóvenes. Mientras una parte de la audiencia acepta los anuncios como contraprestación por acceder gratuitamente al contenido, otros consideran que la carga publicitaria continúa siendo excesiva.
Precisamente por ello, el equilibrio entre experiencia de usuario y monetización será uno de los factores que determinarán el éxito de estas plataformas durante los próximos años.
Mucho más que una moda pasajera
Si algo deja claro el último Barómetro FAST de GECA es que el streaming gratuito ya no puede considerarse un fenómeno secundario dentro del mercado audiovisual español. Los datos muestran una evolución sostenida del consumo y una creciente normalización de estos servicios entre los espectadores.
Para los profesionales de producción, la cuestión no es únicamente qué plataformas lideran hoy el mercado. La pregunta realmente interesante es otra: si los modelos gratuitos continúan creciendo, ¿cómo cambiarán las estrategias de financiación, distribución y explotación de los contenidos en los próximos años?
Porque igual que las plataformas de suscripción transformaron la industria durante la última década, los canales FAST podrían estar comenzando a escribir el siguiente capítulo del negocio audiovisual.
Claves y recursos
¿Cómo está reforzando Francia sus incentivos fiscales para atraer más rodajes internacionales?
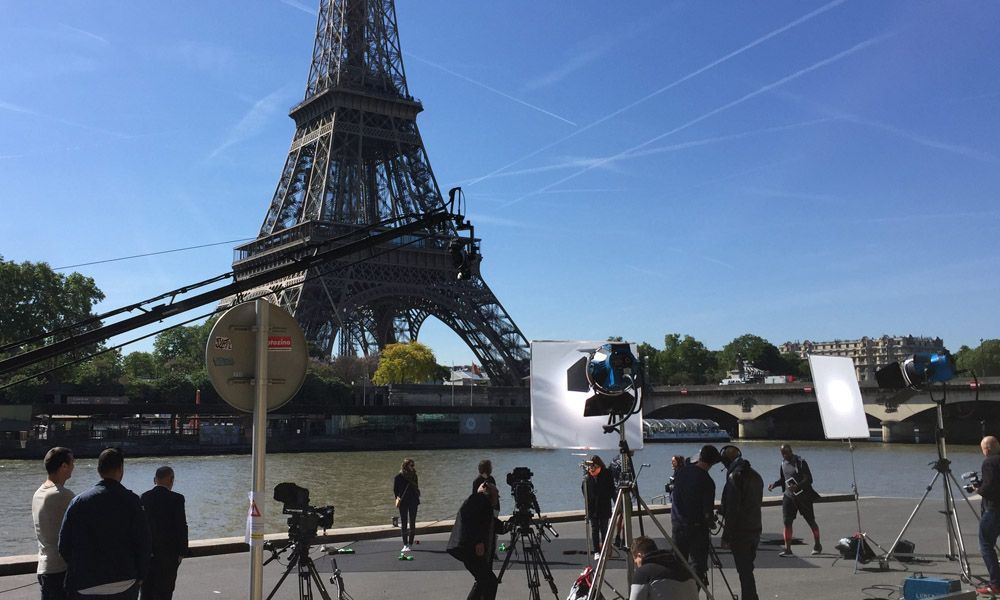
La competencia por atraer rodajes internacionales no deja de crecer y Francia no quiere quedarse atrás. El Gobierno francés ha introducido varias modificaciones en su sistema de incentivos fiscales para producciones extranjeras, conocido como Tax Rebate for International Production, con el objetivo de facilitar la llegada de nuevas películas y series al país.
La primera novedad es la prórroga del incentivo hasta el 31 de diciembre de 2028, una medida que ofrece mayor seguridad a las productoras internacionales a la hora de planificar sus proyectos. El sistema francés permite recuperar, con carácter general, el 30 % de los gastos elegibles realizados en el país, porcentaje que puede alcanzar el 40 % en determinadas producciones con un elevado componente de efectos visuales.
Pero quizá el cambio más interesante tiene que ver con la contratación de actores. Francia elimina los requisitos de nacionalidad o residencia de los intérpretes para que sus remuneraciones puedan computarse como gasto elegible. De esta manera, las producciones internacionales podrán incluir estos costes en el cálculo del incentivo fiscal, aunque los salarios y las cotizaciones sociales de intérpretes y figurantes estarán sujetos a un límite equivalente al 30 % del presupuesto de la película.
La reforma contempla también la posibilidad de seguir aplicando el incentivo a determinados gastos realizados después de 2028, siempre que la producción haya obtenido la autorización provisional correspondiente antes de finalizar ese año.
¿Y qué significa todo esto para España? Que la competencia por captar producciones internacionales continúa intensificándose. Francia busca reforzar su atractivo frente a otros territorios europeos que también utilizan los incentivos fiscales como herramienta para atraer inversión, generar empleo y fortalecer sus industrias audiovisuales.
En España, donde conviven el régimen general de incentivos fiscales con los sistemas específicos de Canarias, Navarra y los territorios forales del País Vasco, estas modificaciones vuelven a poner sobre la mesa la importancia de contar con un marco fiscal competitivo, estable y adaptado a las necesidades de las grandes producciones internacionales.
Porque los incentivos fiscales ya no son únicamente una herramienta de financiación: se han convertido en un factor decisivo a la hora de determinar dónde se rueda una película o una serie.
Claves y recursos
El cine de Hollywood también se subvenciona: California destina 81,7 millones de dólares en incentivos fiscales a 35 películas
El Gobierno de California refuerza su apuesta por los incentivos fiscales para recuperar los rodajes que durante años han abandonado Hollywood. Las 35 producciones beneficiarias, entre ellas la secuela de Michael, generarán previsiblemente más de 1.000 millones de dólares en gasto directo y cerca de 5.500 empleos para actores y técnicos.
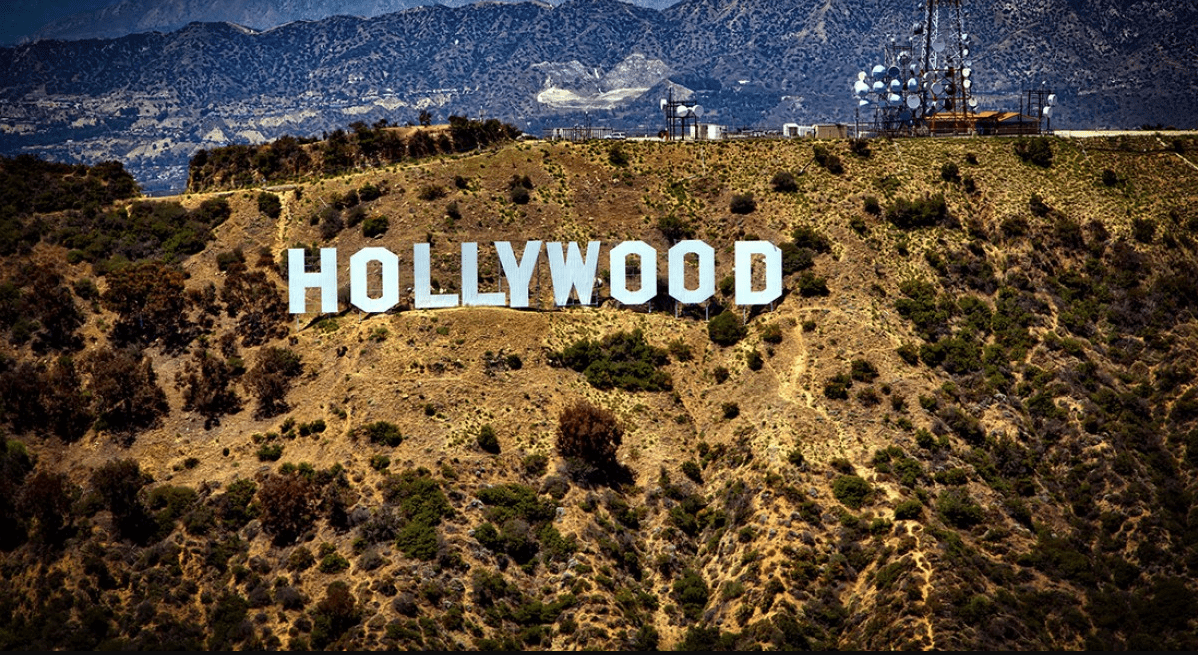
Aunque a menudo se asocian las subvenciones cinematográficas con el cine europeo, Hollywood también recibe apoyo público para financiar sus producciones. El Gobierno de California acaba de anunciar la concesión de 81,7 millones de dólares en créditos fiscales a 35 películas, una nueva medida destinada a recuperar la actividad audiovisual en uno de los principales centros de producción cinematográfica del mundo.
Entre las producciones beneficiarias destaca la segunda parte de Michael, la película biográfica sobre Michael Jackson, que recibirá más de 21 millones de dólares en incentivos fiscales. También figuran proyectos como Last Friday, de New Line Cinema, un nuevo thriller de Paramount Pictures, Leaves of Glass y Pure, además de otras producciones independientes.
Según las estimaciones de la Comisión de Cine de California, las 35 películas seleccionadas generarán 1.080 millones de dólares en gasto directo de producción, de los cuales 635 millones corresponderán a gastos elegibles para los incentivos fiscales. Además, se prevé la creación de 5.453 puestos de trabajo para actores y técnicos, junto con 1.049 jornadas de rodaje en el estado.
La medida forma parte de la estrategia de California para combatir la denominada runaway production, es decir, la fuga de rodajes hacia otros estados y países que ofrecen condiciones fiscales más atractivas. Un fenómeno que se ha intensificado durante los últimos años y que, sumado a las consecuencias de la pandemia y las huelgas de guionistas y actores de 2023, ha debilitado considerablemente la actividad audiovisual de Hollywood.
Para intentar revertir esta situación, California amplió su programa anual de incentivos fiscales de 330 a 750 millones de dólares, consciente de que incluso las grandes producciones estadounidenses toman sus decisiones de rodaje teniendo muy en cuenta las ventajas económicas que ofrece cada territorio.
Los resultados empiezan a reflejarse en las cifras. Según el Gobierno californiano, desde julio de 2025 se han seleccionado 179 proyectos que representan 7.200 millones de dólares en gasto de producción previsto, con cerca de 38.000 empleos para actores y técnicos.
La noticia vuelve a poner sobre la mesa un debate recurrente en España: las ayudas públicas al cine no son una particularidad de nuestra industria, sino una herramienta de política económica utilizada también por las grandes potencias audiovisuales.
Y es que, incluso en Hollywood, los incentivos fiscales se han convertido en un instrumento fundamental para atraer inversiones, mantener puestos de trabajo y evitar que las producciones terminen rodándose en otros territorios.
Claves y recursos
¿Dónde acaba realmente el dinero de un rodaje? Más de la mitad del empleo audiovisual se genera fuera de las productoras

Cuando pensamos en el impacto económico de una película o una serie, es fácil pensar únicamente en productoras, actores, técnicos y equipos de rodaje. Sin embargo, buena parte del dinero que mueve una producción audiovisual termina mucho más lejos del set.
El avance del estudio Zoom Out, promovido por Spain Film Commission y elaborado por Olsberg•SPI, permite poner cifras a ese efecto multiplicador: en 2025, más de la mitad del empleo asociado a la producción cinematográfica y televisiva en España se sostuvo fuera de las propias productoras.
Un rodaje necesita mucho más que un equipo de cine
Hoteles, apartamentos, restaurantes, empresas de transporte, alquiler de vehículos, seguridad, limpieza, construcción, servicios profesionales, proveedores locales…
La lista de actividades económicas que pueden beneficiarse de una producción es enorme y explica por qué el impacto del audiovisual no puede calcularse atendiendo únicamente al presupuesto que termina directamente en manos de profesionales y empresas del sector.
Según Zoom Out, la producción cinematográfica y televisiva sostuvo en España alrededor de 68.000 empleos equivalentes a tiempo completo durante 2025.
De ellos, 36.200 —aproximadamente el 53%— corresponden a los efectos indirectos e inducidos de la actividad.
En otras palabras: por cada 100 empleos equivalentes a tiempo completo vinculados a la producción audiovisual, alrededor de 53 se generan fuera de su impacto estrictamente directo.
¿Qué significa impacto indirecto e inducido?
El impacto económico de una producción puede extenderse en varias direcciones.
Por un lado está la actividad directa: las empresas producen películas y series, contratan profesionales y compran los bienes y servicios necesarios para hacerlo.
Después aparece el impacto indirecto, generado en buena medida por esa cadena de proveedores que necesita la producción.
Y a ello se añade el impacto inducido: los trabajadores que han obtenido ingresos gracias a toda esa actividad gastan posteriormente parte de sus salarios en otros ámbitos de la economía.
La combinación de la cadena de suministro y la actividad derivada del gasto salarial generó, según el estudio, 2.260 millones de euros de Valor Añadido Bruto en 2025.
2.230 millones de euros en impacto salarial
Otra cifra ayuda a comprender la dimensión de esta cadena.
El impacto salarial total asociado a la producción cinematográfica y televisiva alcanzó los 2.230 millones de euros en 2025.
La cantidad no se refiere exclusivamente a las nóminas de quienes trabajan directamente en películas y series. Incluye también los salarios vinculados a proveedores y los efectos inducidos que genera esa actividad en el conjunto de la economía.
Es precisamente ahí donde cobra especial importancia el lugar en el que se desarrolla una producción.
Un rodaje que permanece varias semanas en un territorio no solo contrata equipos. También duerme, come, se desplaza, alquila, compra y necesita servicios.
El impacto territorial, la siguiente gran pregunta
El avance de Zoom Out ofrece una fotografía nacional, pero todavía queda una cuestión especialmente interesante por resolver: ¿cómo se reparten esos miles de millones entre los diferentes territorios españoles?
El informe completo incorporará posteriormente un análisis regional, que permitirá profundizar en la distribución territorial de la actividad.
Será un dato particularmente relevante para valorar el papel de los incentivos, las políticas autonómicas, las infraestructuras audiovisuales y las redes de film commissions y film offices que trabajan para atraer y facilitar producciones.
Más de 20.000 millones gastados en producir entre 2022 y 2025
Todo este efecto parte de una actividad que ha alcanzado una dimensión considerable.
Según el avance del estudio de Spain Film Commission, el gasto directo de la producción de cine y televisión pasó de 3.930 millones de euros en 2022 a 5.680 millones en 2025, un crecimiento aproximado del 45%.
En el conjunto de esos cuatro años, se acumularon 20.309 millones de euros de gasto directo en proyectos de producción cinematográfica y televisiva en España.
Pero quizá uno de los datos más reveladores de Zoom Out no sea cuánto dinero mueve el audiovisual, sino hasta dónde llega ese dinero.
Porque una película o una serie no genera actividad únicamente dentro de la industria. Una parte muy importante de su impacto termina en empresas, trabajadores y proveedores que, aparentemente, poco tienen que ver con el cine o la televisión.
Fuente: avance nacional de Zoom Out, Estudio del impacto económico, social y territorial de la producción audiovisual en España 2023-2025, promovido por Spain Film Commission y elaborado por Olsberg•SPI con la participación de la Cátedra Spain Film Commission de la Industria de los Rodajes de la Universidad Pablo de Olavide.

Madrid celebra el Día Mundial de la Animación con grandes referentes nacionales e internacionales del sector

SEMINCI 2026 refuerza su programación de industria con laboratorios, encuentros y actividades formativas

El Festival de Sevilla anuncia los 58 proyectos seleccionados para ÍNSULA, su nuevo mercado de guiones

El Festival de Sevilla presenta una programación de actividades profesionales centradas en la internacionalización

INK MOTION busca libros con potencial para ser adaptados al cine y la televisión en FRAME Sevilla 2026

Convocatoria para actores: cinco de los directores de casting más importantes de Europa quieren conocerte en el Festival de Sevilla

¿Quieres trabajar en producción audiovisual? No te pierdas este curso gratuito de controller y coordinación

China pisa el acelerador con el cine generado por IA

7 claves para entender cuánto pesa realmente la producción audiovisual en la economía española

‘Influjo psíquico’ llega a Madrid: el documental sobre el caso de Rafael Correa se estrena hoy en España

¿Cómo se rodó LA ODISEA de Christopher Nolan? #MakinOf

[JOYAS DEL CINE ESPAÑOL] ¿Cómo se rodó AIRBAG de Juanma Bajo Ulloa?

¿Cómo se rodó LA INFILTRADA? #MakingOf

¿Sofá o Butaca? Las claves que llevan a los centennials y millennials al cine
