
Producción de cine
¿Cómo afectan a los incentivos fiscales a la producción de cine y series los cambios realizados en la Ley sobre el Impuesto sobre Sociedades?

Esta semana el Congreso de los Diputados ha aprobado la proposición de Ley para el establecimiento de gravámenes temporales energético y de entidades de crédito y establecimientos financieros de crédito y por la que se crea el impuesto temporal de solidaridad de las grandes fortunas, y se modifican determinadas normas tributarias.
Un texto que, entre otras cuestiones, modifica la Ley 27/2014, de 27 de noviembre, del Impuesto sobre Sociedades para:
- incrementar los límites de la deducción por inversiones en producciones cinematográficas y series audiovisuales españolas y extranjeras,
- permitir la aplicación de la deducción por el contribuyente que financia los costes de la producción de producciones españolas de largometrajes y cortometrajes cinematográficos y de series audiovisuales cuando las cantidades que aporte destinadas a financiar los citados costes se aporten en cualquier fase de la producción, con carácter previo o posterior al momento en que el productor incurra en los costes de producción.
Así es la nueva redacción
Uno. Con efectos para los períodos impositivos que se inicien a partir de 1 de enero de 2021, se modifica el apartado 7 del artículo 39 de la Ley 27/2014, de 27 de noviembre del Impuesto sobre Sociedades, que queda redactado de la siguiente forma:
7. El contribuyente que participe en la financiación de producciones españolas de largometrajes, cortometrajes cinematográficos, series audiovisuales de ficción, animación o documental, o en la producción y exhibición de espectáculos en vivo de artes escénicas y musicales realizadas por otros contribuyentes, podrá aplicar las deducciones previstas en los apartados 1 y 3 del artículo 36 de esta Ley, en las condiciones y términos en ellos señalados, determinándose su importe en las mismas condiciones que se hubieran aplicado al productor, siempre que hayan sido generadas por este último, cuando aporte cantidades destinadas a financiar la totalidad o parte de los costes de la producción, así como los gastos para la obtención de copias, publicidad y promoción a cargo del productor hasta el límite del 30% de los costes de producción, sin adquirir derechos de propiedad intelectual o de otra índole respecto de los resultados de las producciones o espectáculos, cuya propiedad deberá ser en todo caso del productor.
Las cantidades para financiar costes de producción podrán aportarse en cualquier fase de la producción, con carácter previo o posterior al momento en que el productor incurra en los citados costes de producción, y hasta la obtención de los certificados a que se refiere la letra a) del apartado 1 o a la letra a) del apartado 3 del artículo 36 de esta Ley, según proceda. Las cantidades para financiar gastos para obtención de copias, publicidad y promoción a cargo del productor a que se refiere el apartado anterior podrán aportarse con carácter previo o posterior al momento en que el productor incurra en los citados gastos, pero nunca después del período impositivo en que el productor incurra en los mismos.
El importe máximo de la deducción generada por el productor que el contribuyente que participe en la financiación podrá aplicar será el resultado de multiplicar por 1,20 el importe de las cantidades que este último haya aportado para financiar los citados costes de producción o los gastos para la obtención de copias, publicidad y promoción a cargo del productor a que se refieren los párrafos anteriores. El exceso de deducción podrá ser aplicado por el productor que haya generado el derecho a la misma.
El productor y los contribuyentes que participen en la financiación de la producción deberán suscribir uno o más contratos de financiación, que podrán firmarse asimismo en cualquier fase de la producción, que contengan, entre otros, los siguientes extremos:
- Identidad de los contribuyentes que participan en la producción y en la financiación.
- Descripción de la producción.
- Presupuesto de la producción con descripción detallada de los gastos y, en particular, de los que se vayan a realizar en territorio español. También se incluirán el presupuesto de los gastos para obtención de copias, publicidad y promoción a cargo del productor con descripción detallada de los que se vayan a realizar en territorio español.
- Forma de financiación de la producción y de los gastos para la obtención de copias, publicidad y promoción a cargo del productor, especificando separadamente las cantidades que aporte el productor, las que aporte el contribuyente que participe en su financiación y las que correspondan a subvenciones y otras medidas de apoyo.


Para la aplicación de la deducción será necesario que el contribuyente que participe en la financiación presente el contrato de financiación y certificación del cumplimiento de los requisitos señalados en las letras a’) y b’) del apartado 1 o del requisito establecido en la letra a´) del apartado 3 del artículo 36 de esta Ley, según corresponda, en una comunicación a la Administración tributaria, suscrita tanto por el productor como por el contribuyente que participa en la financiación de la producción, con anterioridad a la finalización del período impositivo en que este último tenga derecho a aplicar la deducción.
Lo dispuesto en este apartado no resultará de aplicación cuando el contribuyente que participa en la financiación esté vinculado, en el sentido del artículo 18 de esta Ley, con el contribuyente que genere el derecho a la deducción prevista en los apartados 1 y 3 del artículo 36 de esta Ley
La aplicación de la deducción por el contribuyente que participa en la financiación será incompatible, total o parcialmente, con la deducción a la que tendría derecho el productor por aplicación de lo dispuesto en los apartados 1 y 3 del artículo 36 de esta Ley.
El importe de la deducción que aplique el contribuyente que participa en la financiación deberá tenerse en cuenta a los efectos de la aplicación del límite conjunto del 25 por ciento establecido en el apartado 1 del artículo 39 de esta Ley. No obstante, dicho límite se elevará al 50 por ciento cuando el importe de la deducción prevista en los apartados 1 y 3 del artículo 36 de esta Ley, que corresponda al contribuyente que participa en la financiación, sea igual o superior al 25 por ciento de su cuota íntegra minorada en las deducciones para evitar la doble imposición internacional y las bonificiaciones.
Dos. Con efectos para los períodos impositivos que se inicien a partir de 1 de enero de 2023, se modifican los apartados 1 y 2 del artículo 36 del artículo 39 de la Ley 27/2014, de 27 de noviembre del Impuesto sobre Sociedades, que quedan redactados de la siguiente forma:
1. Las inversiones en producciones españolas de largometrajes y cortometrajes cinematográficos y de series audiovisuales de ficción, animación o documental, que permitan la confección de un soporte físico previo a su producción industrial seriada darán derecho al productor o a los contribuyentes que participen en la financiación a una deducción:
- Del 30 por ciento respecto del primer millón de base de la deducción.
- Del 25 por ciento sobre el exceso de dicho importe.
La base de la deducción estará constituida por el coste total de la producción, así como por los gastos para la obtención de copias y los gastos de publicidad y promoción a cargo del productor hasta el límite para ambos del 40 por ciento del coste de producción.
Al menos el 50 por ciento de la base de la deducción deberá corresponderse con gastos realizados en territorio español. El importe de esta deducción no podrá ser superior a 20 millones de euros. En el caso de series audiovisuales, la deducción se determinará por episodio y el límite a que se refiere el párrafo anterior será de 10 millones de euros por cada episodio producido. En el supuesto de una coproducción, los importes señalados en este apartado se determinarán, para cada coproductor, en función de su respectivo porcentaje de participación en aquélla.
Para la aplicación de la deducción, será necesario el cumplimiento de los siguientes requisitos:
- Que la producción obtenga el correspondiente certificado de nacionalidad y el certificado que acredite el carácter cultural en relación con su contenido, su vinculación con la realidad cultural española o su contribución al enriquecimiento de la diversidad cultural de las obras cinematográficas que se exhiben en España, emitidos por el Instituto de Cinematografía y de las Artes Audiovisuales, o por el órgano correspondiente de la Comunidad Autónoma con competencia en la materia. Dichos certificados serán vinculantes para la Administración tributaria competente en materia de acreditación y aplicación de los anteriores incentivos fiscales e identificación del productor beneficiario, con independencia del momento de emisión de los mismos
- Que se entregue una copia nueva y en perfecto estado de la producción en la Filmoteca Española o la filmoteca oficialmente reconocida por la respectiva Comunidad Autónoma.
La deducción prevista en este apartado se generará en cada período impositivo por el coste de producción incurrido en el mismo, si bien se aplicará a partir del período impositivo en el que finalice la producción de la obra.
No obstante, en el supuesto de producciones de animación, la deducción prevista en este apartado se aplicará a partir del período impositivo en que se obtenga el certificado de nacionalidad señalado en la letra a’) anterior.
La base de la deducción se minorará en el importe de las subvenciones recibidas para financiar las inversiones que generan derecho a deducción.
El importe de esta deducción, conjuntamente con el resto de ayudas percibidas, no podrá superar el 50 por ciento del coste de producción. No obstante, dicho límite se elevará hasta:
- El 85 por ciento para los cortometrajes.
- El 80 por ciento para las producciones dirigidas por una persona que no haya dirigido o codirigido más de dos largometrajes calificados para su explotación comercial en salas de exhibición cinematográfica, cuyo presupuesto de producción no supere 1.500.000 de euros.
- El 80 por ciento en el caso de las producciones rodadas íntegramente en alguna de las lenguas cooficiales distintas al castellano que se proyecten en España en dicho idioma cooficial o subtitulado.
- El 80 por ciento en el caso de producciones dirigidas exclusivamente por personas con un grado de discapacidad igual o superior al 33 por ciento reconocido por el órgano competente.
- El 75 por ciento en el caso de producciones realizadas exclusivamente por directoras.
- El 75 por ciento en el caso de producciones con un especial valor cultural y artístico que necesiten un apoyo excepcional de financiación según los criterios que se establezcan mediante Orden Ministerial o en las correspondientes convocatorias de ayudas.
- El 75 por ciento en el caso de los documentales.
- El 75 por ciento en el caso de las obras de animación cuyo presupuesto de producción no supere 2.500.000 de euros.
- El 60 por ciento en el caso de producciones transfronterizas financiadas por más de un Estado miembro de la Unión Europea y en las que participen productores de más de un Estado miembro.
- El 60 por ciento en el caso de coproducciones internacionales con países iberoamericanos.
2. Los productores registrados en el Registro Administrativo de Empresas Cinematográficas del Instituto de la Cinematografía y de las Artes Audiovisuales que se encarguen de la ejecución de una producción extranjera de largometrajes cinematográficos o de obras audiovisuales que permitan la confección de un soporte físico previo a su producción industrial seriada tendrán derecho a la deducción prevista en este apartado por los gastos realizados en territorio español.
La base de la deducción estará constituida por los siguientes gastos realizados en territorio español directamente relacionados con la producción:
- Los gastos de personal creativo, siempre que tenga residencia fiscal en España o en algún Estado miembro del Espacio Económico Europeo.
- Los gastos derivados de la utilización de industrias técnicas y otros proveedores.
El importe de la deducción será:
- Del 30 por ciento respecto del primer millón de base de la deducción y del 25 por ciento sobre el exceso de dicho importe. La deducción se aplicará siempre que los gastos realizados en territorio español sean, al menos, de 1 millón de euros. No obstante, en el supuesto de producciones de animación tales gastos serán, al menos, de 200.000 euros. El importe de esta deducción no podrá ser superior a 20 millones de euros, por cada producción realizada. En el caso de series audiovisuales, la deducción se determinará por episodio y el límite a que se refiere el párrafo anterior será de 10 millones de euros por cada episodio producido. El importe de esta deducción, conjuntamente con el resto de ayudas percibidas por la empresa contribuyente, no podrá superar el 50 por ciento del coste de producción.
- Del 30 por ciento de la base de la deducción, cuando el productor se encargue de la ejecución de servicios de efectos visuales y los gastos realizados en territorio español sean inferiores a 1 millón de euros. El importe de esta deducción no podrá superar el importe que establece el Reglamento (UE) 1407/2013 de la Comisión, de 18 de diciembre de 2013, relativo a la aplicación de los artículos 107 y 108 del Tratado de Funcionamiento de la Unión a las ayudas de minimis. La deducción prevista en este apartado queda excluida del límite a que se refiere el último párrafo del apartado 1 del artículo 39 de esta Ley. A efectos del cálculo de dicho límite no se computará esta deducción.
Para la aplicación de la deducción, será necesario el cumplimiento de los siguientes requisitos:
- que la producción obtenga el correspondiente certificado que acredite el carácter cultural en relación con su contenido o su vinculación con la realidad cultural española o europea, emitido por el Instituto de Cinematografía y de las Artes Audiovisuales, o por el órgano correspondiente de la Comunidad Autónoma con competencia en la materia. Este requisito no será exigible para la aplicación de la deducción recogida en la letra b) de este apartado.
- Que se incorpore en los títulos de crédito finales de la producción una referencia específica a haberse acogido al incentivo fiscal; la colaboración, en su caso, del Gobierno de España, las Comunidades Autónomas, las Film Commissions o las Film Offices que hayan intervenido de forma directa en la realización del rodaje u otros procesos de producción desarrollados en España, así como, en su caso, los lugares específicos de rodaje en España y, para el caso de obras audiovisuales de animación, el lugar donde radique el estudio al que se le ha encargado el servicio de producción.
- Que los titulares de los derechos autoricen el uso del título de la obra y del material gráfico y audiovisual de prensa que incluya de forma expresa lugares específicos del rodaje o de cualquier otro proceso de producción realizado en España, para la realización de actividades y elaboración de materiales de promoción en España y en el extranjero con fines culturales o turísticos, que puedan llevar a cabo las entidades estatales, autonómicas o locales con competencias en materia de cultura, turismo y economía, así como por las Film Commissions o Film Offices que hayan intervenido en la realización del rodaje o producción
Reglamentariamente se podrán establecer otros requisitos y obligaciones para tener derecho a la práctica de esta deducción.

Producción de cine
Madrid celebra el Día Mundial de la Animación con grandes referentes nacionales e internacionales del sector
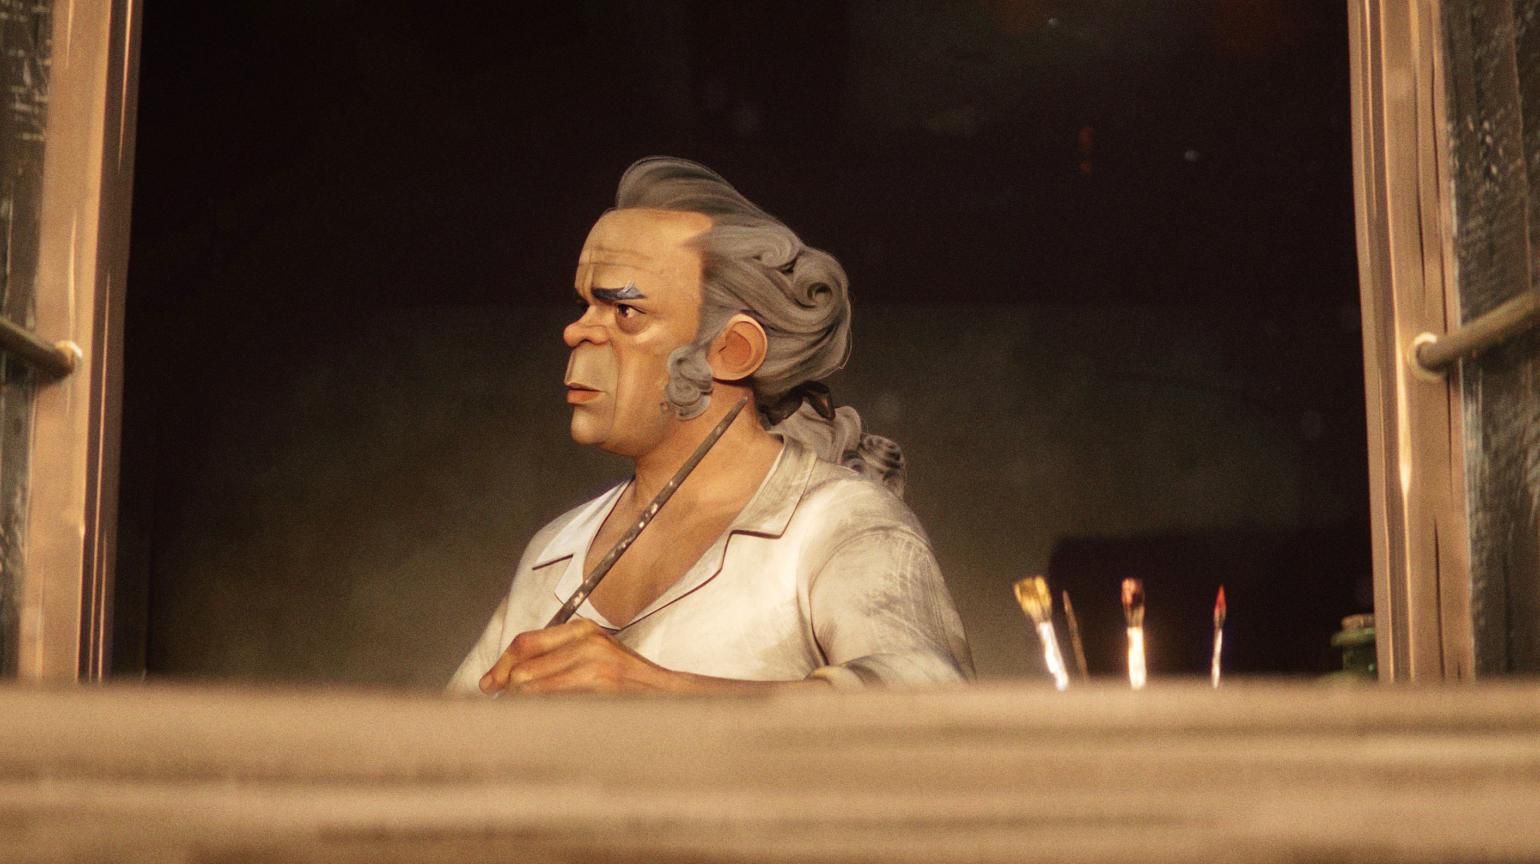
La Comunidad de Madrid celebrará del 26 al 29 de octubre de 2026 el Día Mundial de la Animación con una programación que reunirá a algunas de las figuras más destacadas de la industria de la animación nacional e internacional. Las actividades, de acceso gratuito, se desarrollarán en la Academia de las Artes y las Ciencias Cinematográficas de España y la Real Academia de Bellas Artes de San Fernando, con el objetivo de visibilizar el sector, compartir experiencias profesionales y conectar a las nuevas generaciones de creadores con referentes de la industria.
La programación arrancará el lunes 26 de octubre en la Academia de Cine, con una jornada que contará con la participación de Hisko Hulsing, director de Danse macabre; la productora japonesa Eiko Tanaka, fundadora de Studio 4°C; Carlos Tschuschke, de Able & Baker; Lorena Booth, de Studio 100 Film, y Sergio Pablos, fundador de The SPA Studios y creador de Klaus. La jornada concluirá con una proyección de una selección de los mejores cortometrajes del Festival Internacional de Cine de Animación de Annecy 2025.
El martes 27 de octubre, la Academia de Cine continuará acogiendo encuentros profesionales dedicados a cuestiones como la distribución cinematográfica en el mercado estadounidense y el papel de las mujeres en la historia de la animación española. La jornada incluirá también una proyección del largometraje de animación La violinista.
El miércoles 28 de octubre, la programación de la Academia contará con profesionales como Raúl Rocha, productor del cortometraje El fantasma de la Quinta; Enrique Gato, responsable de la exitosa saga Tadeo Jones; Raúl García y Paloma Mora, de TV On Producciones, y Andrés Bedate, que abordará el trabajo de efectos visuales desarrollado para la serie Stranger Things.
Ese mismo día, la Real Academia de Bellas Artes de San Fernando acogerá un encuentro dedicado al proceso creativo de Decorado, película galardonada con el Premio Paul Grimault en Annecy 2026, con la participación de Chelo Loureiro e Iván Miñambres y la moderación del cineasta Manuel Gutiérrez Aragón.
La programación concluirá el jueves 29 de octubre en esta última sede con una nueva proyección de La violinista, seguida de un coloquio con su codirector Raúl García y el cineasta Pablo Berger.
El Día Mundial de la Animación conmemora la primera proyección pública del Théâtre optique de Émile Reynaud, celebrada en París en 1892, considerada uno de los antecedentes fundamentales del cine de animación.
Todas las actividades son gratuitas, y la programación busca acercar al público y a los profesionales las diferentes disciplinas que conforman la industria de la animación, desde el desarrollo creativo y la producción hasta la distribución internacional y los efectos visuales.
Producción de cine
El Festival de Cine Europeo de Sevilla abre el plazo de acreditaciones para su próxima edición

El certamen, que se celebrará del 6 al 14 de noviembre de 2026, ofrece tres modalidades de acreditación dirigidas a periodistas, profesionales gráficos y representantes de la industria cinematográfica. Las solicitudes podrán presentarse hasta el próximo 21 de octubre.
El Festival de Cine Europeo de Sevilla (SeFF) ha abierto el plazo de solicitud de acreditaciones para su 23ª edición, que tendrá lugar del 6 al 14 de noviembre de 2026. Los profesionales interesados podrán tramitar sus solicitudes hasta el miércoles 21 de octubre a través de la página web oficial del certamen.
La organización ha establecido tres modalidades de acreditación, adaptadas a los diferentes perfiles profesionales que participan en el festival: prensa, prensa gráfica y profesionales de la industria audiovisual.
La acreditación de prensa, de carácter gratuito, está destinada a periodistas de medios escritos y digitales, agencias de noticias, televisiones, radios y publicaciones especializadas. Permite acceder a las proyecciones, ruedas de prensa y actividades paralelas del festival.
Por su parte, la acreditación de prensa gráfica, también gratuita, está dirigida a fotógrafos y operadores de cámara. Facilita el acceso a ruedas de prensa, photocalls, presentaciones y encuentros con cineastas, aunque no incluye la asistencia a las proyecciones cinematográficas.
Finalmente, la acreditación profesional, con un coste de 35 euros, está destinada a los representantes de la industria cinematográfica. Esta modalidad permite acceder a las actividades del programa profesional que no requieran inscripción previa, así como canjear entradas para un máximo de 30 películas de la programación.
Solicitudes abiertas hasta el 21 de octubre
Las acreditaciones son personales e intransferibles y están sujetas a disponibilidad, por lo que la presentación de una solicitud no garantiza su concesión. El festival comunicará por correo electrónico la resolución de las solicitudes antes del 26 de octubre.
Asimismo, ninguna de las modalidades permite acceder a la gala inaugural ni a otros eventos especiales, para los que será necesario disponer de una invitación o entrada específica.
El procedimiento de solicitud se realiza exclusivamente online y requiere adjuntar la documentación correspondiente a cada modalidad en el momento de la inscripción.
Los interesados pueden tramitar sus solicitudes a través de los siguientes enlaces:
Para consultas relacionadas con el proceso de acreditación, la organización ha habilitado el correo electrónico acreditaciones@festivalcinesevilla.eu.
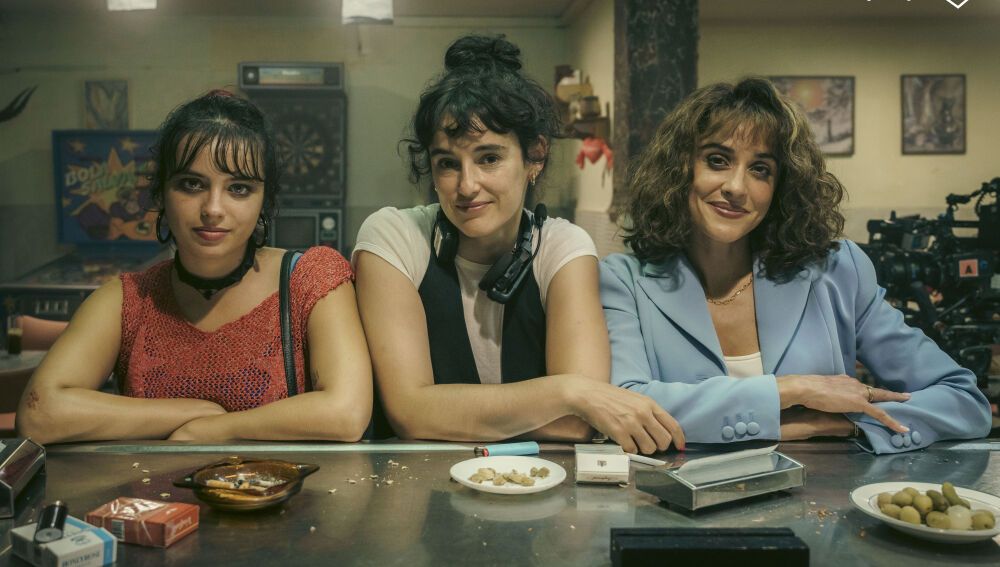
Ya está en marcha el rodaje de Crimen en España, la nueva serie original de atresplayer, una ficción de cinco episodios protagonizada por Macarena García y Belén Barenys que combinará thriller, terror psicológico, fantasía y elementos oníricos para acercarse a la relación entre la sociedad española y la cobertura mediática de la violencia.
La serie está dirigida por Claudia Costafreda y creada por María Bastarós, y su rodaje se desarrolla entre Lanzarote y Barcelona. Se trata de una producción de Buendía Estudios Canarias, con la colaboración de Suma Content y la participación de Atresmedia.
Una periodista, unas adolescentes desaparecidas y la fascinación por el crimen
La historia estará protagonizada por Gema, interpretada por Macarena García, una periodista especializada en sucesos que atraviesa una crisis vital y encuentra una oportunidad para crecer profesionalmente cubriendo el caso de unas adolescentes desaparecidas.
Su investigación la llevará hasta el pueblo de las jóvenes, donde conocerá a Aina, interpretada por Belén Barenys, una chica perseguida por sus propios demonios. A partir de ese encuentro, ambas emprenderán una huida hacia delante que permitirá a la serie explorar desde dentro nuestra relación con la violencia y, especialmente, con la manera en la que los medios la convierten en relato y espectáculo.
Con sus dos protagonistas como hilo conductor, cada uno de los cinco episodios mezclará el thriller con el escenario fantástico, el terror psicológico, la metáfora y el ensueño, alejándose así de una aproximación convencional al género criminal.
Un potente reparto para acompañar a Macarena García y Belén Barenys
Junto a sus dos protagonistas, Crimen en España contará con un amplio reparto en el que figuran Ana Torrent, Julián Villagrán, Mónica Cruz, Adelfa Calvo, Milo Quifes, Jedet, Daniel Ibáñez e Itsaso Arana, entre otros.
En el apartado de producción ejecutiva figuran Ignacio Corrales, Mariano Piñeiro y Andrea H. Catalá, mientras que Montse García, directora de Ficción de Atresmedia, participa también en el proyecto.
La producción cuenta además con una importante presencia de profesionales y empresas asociadas a APPA. Eugenio Pérez participa como director de producción de Buendía Estudios, mientras que Cinetools se ocupa de consumibles; Energy Services, de grupos electrógenos; Silleras y MRG, de servicios jurídicos y asesoramiento; Willco, de gestión de producción; y Easy4you, de gestión de personal.
Una nueva colaboración con Suma Content
Crimen en España supone además un nuevo capítulo en la relación entre atresplayer y Suma Content, la productora fundada por Javier Calvo y Javier Ambrossi.
Ambas compañías ya han colaborado en títulos como Veneno, Cardo o Mariliendre y anunciaron el pasado mes de junio dos nuevos proyectos conjuntos: Las Vecinas y la propia Crimen en España.
Con esta última, atresplayer vuelve a apostar por una ficción española que utiliza los códigos del género para abordar un fenómeno muy reconocible de nuestro presente: la fascinación colectiva por los crímenes, su transformación en contenido y la compleja frontera entre informar sobre la violencia y convertirla en espectáculo.

Madrid celebra el Día Mundial de la Animación con grandes referentes nacionales e internacionales del sector

SEMINCI 2026 refuerza su programación de industria con laboratorios, encuentros y actividades formativas

El Festival de Sevilla anuncia los 58 proyectos seleccionados para ÍNSULA, su nuevo mercado de guiones

El Festival de Sevilla presenta una programación de actividades profesionales centradas en la internacionalización

INK MOTION busca libros con potencial para ser adaptados al cine y la televisión en FRAME Sevilla 2026

Convocatoria para actores: cinco de los directores de casting más importantes de Europa quieren conocerte en el Festival de Sevilla

¿Quieres trabajar en producción audiovisual? No te pierdas este curso gratuito de controller y coordinación

El festival VíaNatur+ arranca en Valladolid con cine medioambiental, talleres y encuentros con expertos

China pisa el acelerador con el cine generado por IA

7 claves para entender cuánto pesa realmente la producción audiovisual en la economía española

¿Cómo se rodó LA ODISEA de Christopher Nolan? #MakinOf

[JOYAS DEL CINE ESPAÑOL] ¿Cómo se rodó AIRBAG de Juanma Bajo Ulloa?

¿Cómo se rodó LA INFILTRADA? #MakingOf

¿Sofá o Butaca? Las claves que llevan a los centennials y millennials al cine
