
Producción de TV
La televisión pierde terreno en la batalla por la publicidad: así se reparte el dinero en 2026


El mercado publicitario español continúa creciendo, pero el reparto de la inversión entre los distintos medios está cambiando. Según los últimos datos de InfoAdex, la inversión publicitaria alcanzó los 4.406,9 millones de euros entre enero y septiembre de 2026, un 4,1% más que en el mismo periodo del año anterior. Sin embargo, mientras las redes sociales y los buscadores mantienen su crecimiento, la televisión lineal continúa perdiendo ingresos publicitarios.
En concreto, la inversión en televisión convencional se situó en 1.014 millones de euros durante los nueve primeros meses de 2026, frente a los 1.059,5 millones registrados un año antes. Esto supone un descenso del 4,3% y una pérdida de 45,5 millones de euros.
La evolución contrasta con el comportamiento del conjunto del mercado publicitario, que ha aumentado su inversión en 172 millones de euros respecto al mismo periodo de 2025.
Atresmedia y Mediaset pierden ingresos publicitarios
Las televisiones nacionales en abierto continúan concentrando la mayor parte de la inversión publicitaria en televisión lineal, con una cuota del 89,1%. Sin embargo, sus ingresos se han reducido un 4,8%, hasta situarse en 903,6 millones de euros.
Los dos principales grupos privados de televisión también registran descensos:
- Atresmedia: 422,6 millones de euros, un 3,8% menos que en 2025. Su cuota de mercado alcanza el 41,7%.
- Mediaset España: 399,9 millones de euros, con una caída del 6,5% y una cuota del 39,4%.
Por su parte, las televisiones autonómicas registraron una inversión publicitaria de 57,4 millones de euros, un 2,6% menos que el año anterior.
La única evolución positiva dentro de la televisión lineal corresponde a los canales de pago, cuya inversión publicitaria aumentó un 2,4%, hasta alcanzar los 51,5 millones de euros.


Estos resultados reflejan las dificultades que atraviesa el modelo tradicional de televisión en abierto, cuya financiación depende en buena medida de los ingresos publicitarios.
La publicidad digital continúa ganando terreno
Mientras la televisión lineal retrocede, los principales soportes digitales mantienen una evolución positiva.
Los buscadores, las redes sociales y las páginas web figuran entre los medios que más incrementan su inversión durante los nueve primeros meses del año.
Según InfoAdex, la evolución de los principales medios publicitarios entre enero y septiembre de 2026 ha sido la siguiente:
| Medio | Inversión (millones €) | Variación |
|---|---|---|
| Televisión (incluida digital) | 1.225,7 | +0,3% |
| Buscadores (Search) | 717,1 | +9,5% |
| Redes sociales | 643,6 | +12,4% |
| Diarios y dominicales | 504,1 | -2,0% |
| Páginas web | 409,1 | +6,4% |
| Radio y audio digital | 409,1 | +1,4% |
| Publicidad exterior | 346,6 | +5,3% |
| Revistas | 136,4 | -3,4% |
| Cine | 15,1 | +15,1% |
Aunque la televisión continúa siendo el medio que más inversión publicitaria concentra, su crecimiento global es prácticamente inexistente.
La diferencia entre el comportamiento de la televisión lineal y el del conjunto del medio televisivo evidencia la creciente importancia de los formatos digitales, especialmente la televisión conectada y las plataformas audiovisuales.
El cine registra el mayor crecimiento porcentual
Uno de los datos más positivos para la industria cinematográfica es el comportamiento de la publicidad en salas.
La inversión publicitaria en cine creció un 15,1% entre enero y septiembre de 2026, hasta alcanzar los 15,1 millones de euros.
Se trata del mayor incremento porcentual entre todos los medios analizados por InfoAdex, por delante de las redes sociales (+12,4%) y los buscadores (+9,5%).
Sin embargo, conviene contextualizar estas cifras. A pesar de su crecimiento, el cine continúa siendo el medio con menor volumen de inversión publicitaria del estudio, muy lejos de los principales soportes digitales y de la televisión.
Su evolución positiva constituye, en cualquier caso, una buena noticia para el sector de la exhibición cinematográfica, que encuentra en la publicidad una fuente de ingresos complementaria a la venta de entradas.
Un mercado publicitario en plena transformación
Los datos de InfoAdex confirman una tendencia que lleva años modificando el funcionamiento de la industria audiovisual: la inversión publicitaria está desplazándose progresivamente desde los medios tradicionales hacia los entornos digitales.
Este cambio tiene consecuencias directas para las empresas audiovisuales, especialmente para las cadenas de televisión, cuya capacidad de financiar contenidos depende en gran medida de sus ingresos comerciales.
La televisión lineal sigue concentrando una parte fundamental de la inversión publicitaria en España, pero su pérdida de ingresos contrasta con el crecimiento de los formatos digitales y de las nuevas formas de consumo audiovisual.
Para los productores de contenidos, esta transformación plantea nuevos desafíos relacionados con los modelos de financiación, la comercialización de derechos y la adaptación de las producciones a un mercado cada vez más fragmentado.
La cuestión ya no es únicamente cuánto dinero invierten los anunciantes, sino dónde deciden invertirlo y qué modelos de negocio audiovisual podrán beneficiarse de ese desplazamiento.


La televisión española ha ido retrasando progresivamente su horario de máxima audiencia hasta convertir las 23:00 horas en la nueva frontera del prime time. Un nuevo análisis de GECA muestra hasta qué punto ha cambiado la noche televisiva española durante las últimas dos décadas.
Según el informe El retroceso del prime time, elaborado por GECA a partir de datos de Fifty5Blue y que analiza las temporadas comprendidas entre 2006/07 y 2025/26, el bloque de access prime time termina actualmente alrededor de las 23:11 horas.
La diferencia respecto a hace casi veinte años es considerable. En la temporada 2007/08, tomando como referencia El Hormiguero, el relevo entre el access y el programa principal de la noche se producía a las 22:23 horas. El desplazamiento acumulado alcanza así los 48 minutos.
De las 22:23 a las 23:11
Tradicionalmente, la estructura de las noches de televisión en abierto estaba bastante definida: informativo, un espacio de acceso al prime time y, a continuación, la principal apuesta de programación de cada cadena.
Sin embargo, los formatos de access han ido ganando duración y desplazando progresivamente el inicio de las películas, series y grandes programas de entretenimiento.
El fenómeno queda especialmente claro al observar los principales títulos de la última temporada: 20 de los 29 programas de entretenimiento y ficción más vistos de 2025/26 comenzaron después de las 23:00 horas, según GECA.
El prime time español, por tanto, ya no empieza realmente a las diez de la noche.
Menos espectadores esperando al programa principal
El retraso tiene además una consecuencia importante para cadenas, productoras y anunciantes: cuando comienza la principal oferta nocturna hay muchas menos personas viendo televisión.
En 2007/08, El Hormiguero terminaba a las 22:23 horas y entregaba el relevo con 18,8 millones de personas viendo la televisión en ese momento. GECA señala además que el máximo de su serie histórica se produjo en 2012/13, cuando había 20,6 millones de espectadores frente al televisor en el momento del relevo.
Desde entonces, el escenario ha cambiado radicalmente. El estudio cifra en 9.764.000 personas la pérdida de público disponible en ese momento de la noche respecto a aquel máximo histórico.
No se trata únicamente, por tanto, de que los programas empiecen más tarde. Lo hacen además en un contexto en el que el consumo lineal ha descendido y una parte importante del público ya ha abandonado el televisor.
El diferido ayuda, pero no soluciona el problema
El cambio de hábitos de consumo introduce otra variable fundamental: el visionado en diferido.
Especialmente en ficción, una parte de la audiencia recupera posteriormente los contenidos que no pudo —o no quiso— seguir durante su emisión lineal. Sin embargo, la conclusión de GECA es que este consumo adicional compensa parcialmente la pérdida, pero no llega a revertirla.
El retraso del prime time plantea así una paradoja para la televisión española: las cadenas concentran buena parte de sus principales apuestas cuando cada vez queda menos audiencia disponible frente al televisor.
Y los datos muestran que no estamos ante un cambio puntual de programación. Es una transformación acumulada durante casi dos décadas que ha llevado el comienzo efectivo del prime time desde aproximadamente las 22:23 hasta las 23:11 horas.
Una hora de televisión que, prácticamente, ha cambiado de sitio.
Producción de TV
La televisión marca en agosto su mínimo histórico de consumo mientras Antena 3 recupera el liderazgo

El consumo de televisión en España continúa reduciéndose. Agosto de 2026 cerró con una media de 131 minutos diarios por espectador, el registro más bajo de la serie histórica, según el último Balance de Audiencias elaborado por GECA a partir de datos de Kantar.
El dato supone dos minutos menos que en agosto de 2025 y coincide con un crecimiento del denominado consumo «No TV», que alcanza los 55 minutos diarios, dos más que en julio. La tendencia prolonga así la progresiva transformación de los hábitos de consumo audiovisual y la pérdida de peso de la televisión lineal.
Antena 3 vuelve a liderar
Tras un mes de julio condicionado por las retransmisiones del Mundial, Antena 3 recupera el liderazgo de la televisión en abierto con un 11,9% de share, medio punto más que el mes anterior.
La 1 cae hasta el 11,5%, aunque se mantiene a solo cuatro décimas del liderazgo. La cadena pública pierde 7,3 puntos respecto a julio, una caída explicada en buena medida por la desaparición de las emisiones del Mundial de su parrilla. Telecinco, por su parte, ocupa la tercera posición con un 7,8%, siete décimas más que el mes anterior.
Por grupos, Atresmedia mantiene la primera posición con un 24,4%, tras crecer 1,8 puntos. Mediaset alcanza el 21,7%, mientras RTVE cae hasta el 18,7% después del fuerte impulso obtenido en julio gracias al fútbol. En conjunto, las cadenas generalistas representan ya el 46% del consumo televisivo.
La TDT alcanza su mejor dato del último año
Uno de los movimientos más significativos del mes se produce precisamente fuera de las grandes generalistas. Los canales temáticos de TDT alcanzan un 29,2% de cuota, 3,4 puntos más que en julio y su mejor registro de los últimos doce meses.
También crecen los canales de pago, que alcanzan el 12,7%, un punto más y su máximo de 2026. Dentro de este segmento, DAZN LaLiga lidera con un 0,40%, impulsada por el comienzo de la competición, seguida de Warner TV (0,31%) y LaLiga TV por M+ (0,28%).
Antena 3 domina las emisiones más vistas
El liderazgo mensual de Antena 3 se refleja también en los rankings de contenidos. Sus informativos se sitúan entre los programas más vistos del mes, mientras que La ruleta de la suerte, con 1,47 millones de espectadores, se convierte en el programa no informativo con mayor audiencia media.
El dominio de la cadena es todavía más evidente al analizar las emisiones concretas: 24 de las 25 emisiones más vistas de agosto corresponden a Antena 3.
La única excepción, sin embargo, ocupa precisamente el primer puesto. El especial de Aquí la Tierra dedicado al eclipse solar, emitido por La 1 el 12 de agosto, fue la emisión más vista del mes, con un 27,3% de cuota.
En la TDT, Real Madrid TV lideró gracias al amistoso entre el Real Madrid y la Fiorentina, mientras que Regreso al futuro, emitida por FDF el 11 de agosto, fue la emisión no deportiva más vista entre los canales temáticos en abierto.
TV3 continúa al frente de las autonómicas
Entre las televisiones autonómicas, TV3 vuelve a ocupar la primera posición con un 12,6% de cuota, 1,2 puntos más que en julio. Aragón TV alcanza el 11,6% y Canal Sur completa el podio con un 10,3%. GECA señala que prácticamente todas las cadenas autonómicas mejoraron sus resultados respecto al mes anterior.
El consumo en diferido deja además otro dato destacado: 16 de las 25 emisiones con mayor audiencia en timeshift corresponden a La Promesa, la serie diaria de La 1, confirmando nuevamente el peso de la ficción en el consumo no lineal de contenidos televisivos.
Los resultados de agosto muestran así un mercado cada vez más fragmentado: mientras las grandes cadenas generalistas pierden peso conjunto, los canales temáticos en abierto y de pago ganan terreno en un contexto en el que el consumo de televisión lineal alcanza un nuevo mínimo histórico.
Producción de TV
Menos horas y más concentración: así se está reorganizando la producción para televisión en abierto
La caída de la producción nacional convive con un mercado dominado por grandes grupos, productoras recurrentes y cadenas cada vez más apoyadas en proveedores externos.
El dato más llamativo del informe de GECA puede parecer el liderazgo de Unicorn Content, pero la información más importante para comprender la evolución del sector aparece al observar el mercado en su conjunto: las cadenas emitieron menos producción durante la temporada 2025/2026 y redujeron especialmente los contenidos encargados a productoras españolas.
El volumen total descendió un 3 %, pero la producción delegada nacional sufrió una caída bastante mayor. Las horas pasaron de 59.754 a 54.024, lo que supone una reducción del 9,6 % en una sola temporada.
La producción realizada directamente por las cadenas también retrocedió, aunque solo un 0,7 %, hasta situarse en 51.786 horas, su nivel más bajo de la última década. Por su parte, los contenidos adquiridos a compañías extranjeras descendieron un 0,5 %, pero continuaron siendo la categoría con mayor presencia, con 88.358 horas.
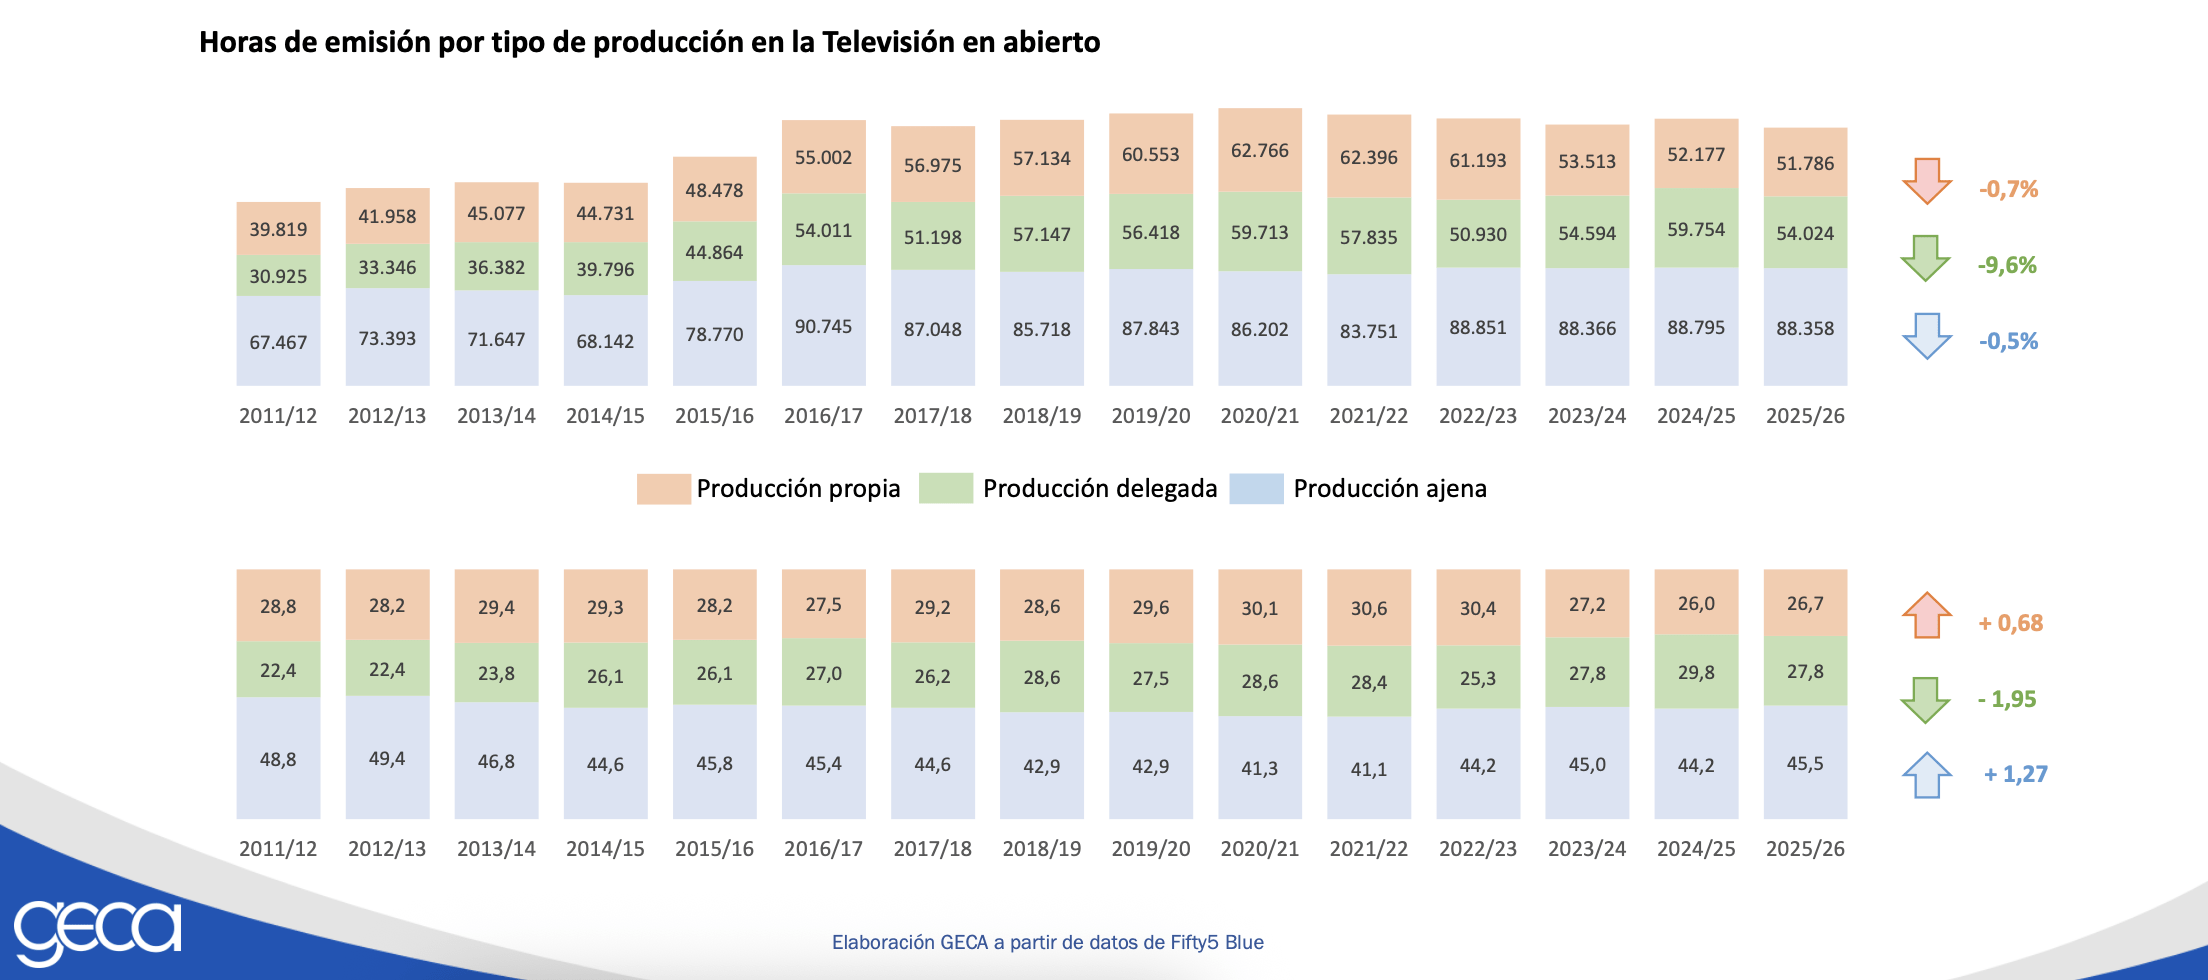
Evolución de la producción delegada nacional, la producción propia y los contenidos extranjeros en televisión abierta. Fuente: GECA.
Estos datos describen un mercado que se contrae, pero no necesariamente una retirada de las productoras externas. En los principales canales generalistas, la producción nacional elevó ligeramente su peso relativo hasta representar el 51,2 % de las horas emitidas. Es decir, hay menos volumen total, pero los contenidos encargados a compañías españolas siguen siendo esenciales para construir las parrillas.
Las diferencias entre cadenas son considerables. Telecinco encarga a productoras externas nacionales el 81 % de su programación, lo que la convierte en la generalista con mayor dependencia de la producción delegada. Cuatro alcanza el 60 % y Antena 3 se sitúa en el 46 %. En el extremo contrario, laSexta y La 1 mantienen una presencia más elevada de contenidos producidos internamente.
La concentración resulta todavía más visible al agrupar las productoras por propietario. Grup Mediapro reúne el 12,8 % de todas las horas de estreno y redifusión, mientras que Mediterráneo alcanza el 9,6 %. Entre ambos concentran más de una quinta parte de la producción analizada por GECA.

Grup Mediapro y Mediterráneo encabezan el mercado por volumen de horas emitidas. Fuente: GECA.
Esta lectura modifica la imagen que ofrece el ranking de compañías individuales. Unicorn Content aparece como líder independiente, pero forma parte de Mediterráneo, el grupo de producción de Mediaset España. Lo mismo sucede con firmas como Mandarina, Bulldog TV o Alea Media. Grup Mediapro, por su parte, reúne marcas como Globomedia, K2000, 100 Balas y Big Bang Media.
Por tanto, detrás de una aparente diversidad de productoras existe una estructura empresarial mucho más concentrada. Los grandes grupos pueden operar simultáneamente en diferentes cadenas, géneros y franjas, distribuir el riesgo entre varias compañías y beneficiarse de las redifusiones de sus catálogos.
El caso de la ficción resulta especialmente ilustrativo. Bambú encabeza las horas de estreno gracias a sus seriales diarios, pero al contabilizar las reposiciones Contubernio concentra cerca del 40 % del tiempo emitido. La que se avecina demuestra así que un catálogo consolidado puede seguir generando miles de horas de programación mucho después de su primera emisión.
Para las productoras independientes, este escenario plantea una doble dificultad. No solo compiten por un volumen de encargos que se ha reducido, sino que deben hacerlo frente a grupos con mayor capacidad financiera, catálogos extensos y relaciones recurrentes con los operadores.
Aun así, los movimientos de La Cometa TV o La Osa Producciones demuestran que el mercado no está completamente cerrado. Conseguir un programa diario o una franja estable puede cambiar de forma radical la posición de una compañía en una sola temporada. La oportunidad existe, pero está cada vez más ligada a proyectos capaces de aportar continuidad, volumen y seguridad a las cadenas.
El informe de GECA dibuja, en definitiva, una televisión en abierto que produce menos, externaliza buena parte de su programación y concentra una cantidad creciente de horas en un número reducido de proveedores. Un mercado todavía muy relevante, pero en el que cada encargo estable tiene más valor y cada hueco en la parrilla está más disputado.

La televisión pierde terreno en la batalla por la publicidad: así se reparte el dinero en 2026

Hollywood se queda sin rodajes: Estados Unidos prepara un incentivo fiscal de hasta el 30% para frenar la fuga de producciones

Seminci Factory reconoce el talento emergente y refuerza el impulso al cine independiente desde Valladolid
MERCI 2026 reivindica la importancia de la distribución independiente

El cine de autor internacional se impone en la 71ª Seminci, que supera los 100.000 espectadores

Convocatoria para actores: cinco de los directores de casting más importantes de Europa quieren conocerte en el Festival de Sevilla

¿Quieres trabajar en producción audiovisual? No te pierdas este curso gratuito de controller y coordinación

Todo lo que tienes que saber sobre las ayudas a la producción de cortometrajes y largometrajes de Castilla y León en 2026

Lili Horvát inaugurará la 71ª Seminci y Gael García Bernal la clausurará con ‘Hombre al agua’

Anna Saura, elegida nueva presidenta de la Asociación Madrileña Audiovisual (AMA)

¿Cómo se rodó LA ODISEA de Christopher Nolan? #MakinOf

[JOYAS DEL CINE ESPAÑOL] ¿Cómo se rodó AIRBAG de Juanma Bajo Ulloa?

¿Cómo se rodó LA INFILTRADA? #MakingOf

¿Sofá o Butaca? Las claves que llevan a los centennials y millennials al cine
